残クレは銀行ローンに借り換えるべき? 総額で10万円ほど下がるなら見直す価値あり
残クレ(残価設定ローン)で車を買ったあとに、銀行のカーローンのほうが金利が安いと知った。
一括返済を目標に貯めるつもりだったが、銀行で借りて今のローンを返したほうがいいのか迷っている。
一括で返せば手数料はなくなるのか、総額の計算もよく分からない。
銀行の金利を見ると、今のローンがもったいなく思えてきます。
ただ、残クレは月々の額と最終回の額が分かれていて、払い終えるまでの総額が見えにくい買い方です。
お店で勧められて決めた支払いを、途中で変えてよいのかも迷うところです。
契約のあとでも金利を見直そうとしている時点で、しっかり考えていらっしゃると思います。
私も2022年に、タントの残クレを銀行のローンに借り換えました。
では、残クレは銀行のローンに借り換えたほうがよいのでしょうか?
私の感覚では、残クレの借り換えは、払い終えるまでの総額で10万円ほど下がるなら見直す価値があります。
金利の差が小さいと、手間のわりに得は少なめです。
比べる前に、最後に車を返すのか、乗り続けるのかを考えておきます。
一括で返しても、手数料(分割払いの金利にあたる分)の全部は戻りません。
同じ年数なら、月々の額は今より上がることが多いです。
借り換えるときは、銀行の審査に通ってから今のローンを返します。
今の契約書で金利と最終回の金額を見ると、比べる材料がそろい始めます。
貯金で一括で返せる方は、こちらの記事から読むと早いと思います👇
残クレでも、途中で銀行のローンに借り換えられます
残クレは、途中でも銀行のカーローン(マイカーローン)に借り換えられます。
りそな銀行は、残価を据え置くローンも借り換えの対象になると案内しています。
車検証の所有者がお店やローン会社のままでも、使用者が本人なら借り換えられるそうです。
りそな銀行は公式に条件が載っているので例に引いていて、どの銀行がよいかは人で変わります。
JAの商品概要にも、残価設定型クレジットの借り換えが使いみちとして載っている例があります。
地元の銀行やJAの窓口でも、同じように聞いてみてはいかがでしょうか。
どこまで借り換えられるかと、返す年数の上限は銀行で違います。
年齢の条件もあり、りそな銀行は申し込みが66歳未満、返し終わりが70歳未満です。
最後に車を返すなら、借り換えないほうがよいこともあります
借り換えると、今の残クレはそこで終わります。
距離や傷の条件の範囲内なら、最後に車を返して残価を払わずに終える道も、なくなります。
残価(最終回に残してある金額)の分も、銀行で借りて払うことになるからです。
数年で手放すつもりなら、残クレのまま最後の回を迎える道もあります。
一方で、この車に最後まで乗る方は、残価もいずれ全部払うお金です。
その場合は、同じお金をどの金利で返すかの話になるので、銀行のローンと比べられます。
まだ決められない方は、このまま払いながら最後の回までに考えても大丈夫です。
下がる額は、金利の差と残りの金額と年数で決まります
借り換えの得は、今の金利と銀行の金利の差と、残りの金額と年数で決まります。
残価も含めて、今返す総額が200万円のときの、利息の差の目安です。
| 金利 | 残り3年 | 残り5年 |
|---|---|---|
| 5.6%→2.8% | 約9万円 | 約15万円 |
| 3.9%→2.8% | 約3.5万円 | 約6万円 |
※残価が最後まで残る形にはせず、月々同じ額を返す形で、金利が変わらないとして計算した目安です(2026年11月の計算)
5.6%は、ホンダの残クレの金利です(2026年10月以降の申し込み)。
3.9%は、金利の低い契約の例です。
2.8%は、りそな銀行の金利の1つで、審査で年2.1〜4.7%の4段階から決まります(2026年10月1日現在)。
金利は買った時期やお店で違うので、契約書の実質年率という欄で見てみてはいかがでしょうか。
200万円ほどで金利の差が大きく、残りの年数が長いと、総額で10万円を超えてきます。
差が小さいと数万円で、審査と書類の手間に見合わないことが多いと思います。
私の感覚ですが、総額が10万円ほど変わるなら、手間をかける値打ちがあると思います。
残りが1〜2年の方は、下がる額が小さいので、そのまま払い切るほうが楽なことも多いです。
途中で返しても、戻らない手数料があります
残クレは月々の額が軽くなる買い方で、総額が安くなるわけではありません。
残価の分にも、手数料(分割払いの金利にあたる分)がかかっています。
途中で返すと、まだ払っていない手数料の一部は戻ります。
ただ、手数料は払い始めのころほど多く払う割り振り(78分法)になっていることが多いです。
5年の契約なら、半分の2年半で手数料の7割以上を払い終えている計算です。
ローンを扱っていた経験からも、契約してすぐに返して手数料がゼロになるわけではないと思います。
上の表の差は大まかな目安で、残りの回数が少なくなるほど、実際に下がる額は表より小さくなります。
いくら戻るかの計算の例は、一括返済の記事にまとめています。
比べるのは、この2つの総額です
このまま払い切る総額と、借り換えた総額を並べます。
- このまま払い切る総額=残りの月々の合計+最終回の残価
- 借り換えた総額=今返す総額+銀行の利息と費用
この2つの差が10万円ほどあるかを見ます。
今返す総額はお店で出してもらえるので、推測で決めなくて大丈夫です。
同じ年数なら、月々の額は上がることが多いです
残価の分まで返すので、同じ年数なら月々の額は今より上がることが多いです。
返す年数を延ばせば月々は下がりますが、そのぶん利息は増えます。
月々が変わっても家計が回るかを、総額と一緒に見てみてはいかがでしょうか。
私もタントの残クレを、銀行のローンに借り換えました
2021年に我が家のタントを残クレで買い、2022年に地元の銀行のローンへ借り換えました。
長いローンも体験してみたかったのと、残クレの金利手数料が高いと気づいたのが理由です。
車を自分の名義にして、距離や傷の条件から自由になりたかったのもあります。
金利の差が大きかったので、5年の残クレと10年の銀行のローンを比べても、手数料の合計は銀行のほうが安く済みました。
いちばん手間だったのは、銀行の審査と書類です。
一方で、月々の払いは10年続くことになりました。
10年の月々払いがあるあいだは、小さな不安がいつもありました
働けなくなったときの返済や、出費が重なったときのことが頭にあったからです。
その銀行のローンも、月々の払いをなくしたくて、最後は一括で払い終えています。
借り換えは、借金を安くする方法で、なくす方法ではありません。
借り換えの手順は、銀行の審査に通ってから返す順番です
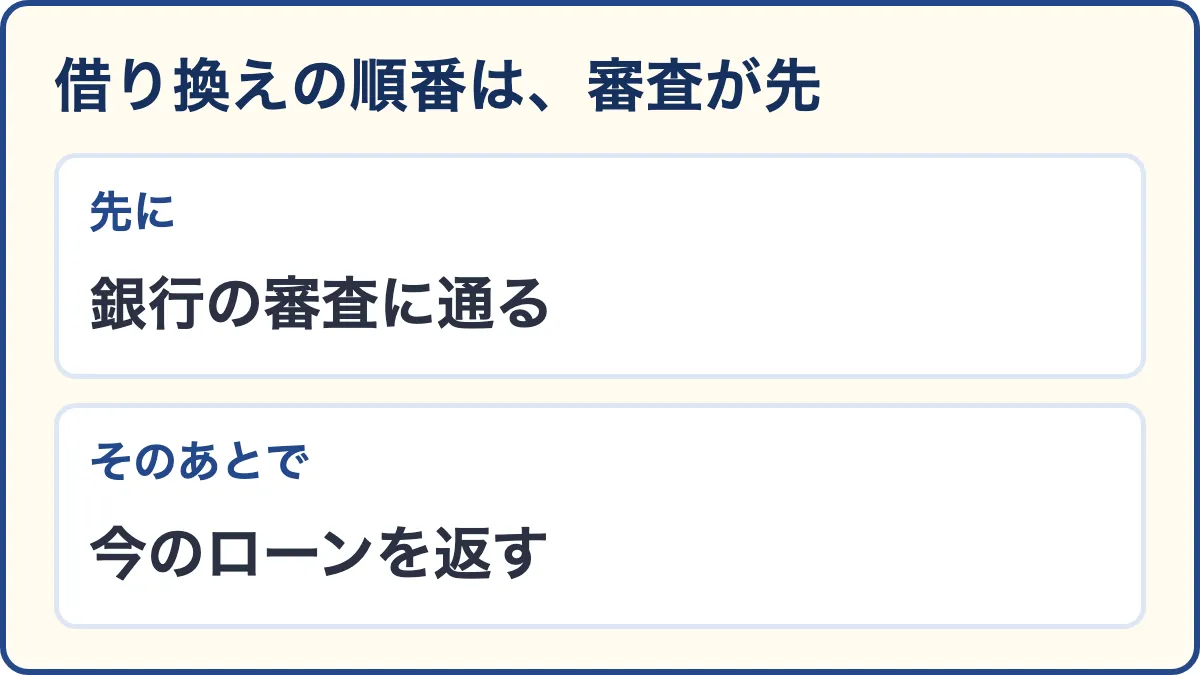
- ①今の契約で、今返す総額と払い続けたときの総額を聞く
- ②銀行で見積もりを取って、2つの総額を並べる
- ③銀行の審査を受ける
- ④審査で決まった金利で、もう一度2つの総額を並べる
- ⑤審査に通ったら、銀行のお金で今のローンを返す
- ⑥車検証の所有者を自分に変えて、銀行への返済を始める
銀行の金利は審査で決まるので、思ったより高く決まったら、借り換えをやめてもかまいません。
審査に通る前に返す話を進めると、通らなかったときに困ります。
この順番なら、審査に通らなくても、今の契約がそのまま続くだけです。
ほかの銀行の条件を見るか、最後の回に向けて貯める道に戻ってみてはいかがでしょうか。
今の総額は、買ったお店に聞けば大丈夫です
途中で返す話をお店にするのは、気が引けるかもしれません。
残りの金額を調べるのは、車屋さんにとって毎日のような仕事です。
お店なら、たいていはその場で調べてもらえます。
ローン会社に自分で聞く場合は、当日から3日ほどかかることもあります。
「いま一括で返すと、総額でいくらになりますか?」
「最後まで払い続けると、総額でいくらになりますか?」
「一括で返す手続きに、手数料はかかりますか?」
「一括で返したら、メンテナンスパックや保険はどうなりますか?」
今返す金額は返す日で変わるので、いつまでの金額かも聞いておきます。
ローンとセットのメンテナンスパックは、一括で返すと終わることがあります👇
ローンと一緒に入る自動車保険(トヨタならクレぴたプラン)がある方は、手続きと費用をこちらで見られます👇
銀行の審査と書類が、いちばんの手間です
りそな銀行の例だと、借り換えの主な書類は次のとおりです。
- 運転免許証などの本人確認の書類
- 今のローンの返済予定表と残高証明書
- 車検証の写し
- 源泉徴収票などの収入の書類(50万円を超える場合)
返済予定表と残高証明書は、今のローン会社に出してもらう書類です。
今のローンが本人の名義で、約束どおり払えていることも条件です。
私のときは、申し込みから振り込みまで1週間ぐらいでした。
銀行の費用は、保証料や事務手数料や収入印紙代など、銀行で違います。
いくつもの銀行へ一度に本申し込みをすると、審査に響くこともあるので、条件で絞ってから申し込みます。
銀行のローンは変動金利のことも多く、私が借りたローンも変動金利でした。
金利が上がると返す額も増えるので、予算に余裕がないなら固定金利も見てみてはいかがでしょうか。
払い終えたら、車検証の所有者を自分に変えます
銀行のお金は、今のローン会社の口座へ直接振り込まれる形が、りそな銀行の例です。
残クレの車は、車検証の所有者がお店やローン会社になっていることが多いです。
払い終えたら、所有者を自分に変える手続き(所有権解除)をします。
要る書類と費用の一覧は、こちらです👇
借り換えなくても、貯めて返す道があります
一括で返すために貯めようと考えているなら、その考えはそのままで大丈夫です。
手元に余裕ができたら、一括で返すのがいちばん利息がかかりません。
最後の回には手数料をほとんど払い終えているので、貯めたお金で残価を払えれば、そこで終わります。
貯金が足りないときは、残価の分だけ銀行で借りられることもあります。
りそな銀行も、残クレが終わったあとに残価の分を借りられると案内しています。
お店で残価を分割にする再クレジットは、ホンダの場合で金利5.6%です(2026年10月以降)。
最後の回の前に、銀行の金利と並べておくと安心です。
最後の回に、残りを払って乗り続けると決めた方の話はこちらです👇
手元のお金を空にしてまで、急がなくて大丈夫です
約束どおり払えているなら、今すぐ何かを変えなくても大丈夫です。
借り換えるなら早いほうが、下がる額は大きくなります。
それでも、借り換えも一括返済も、もしものときの貯えを残したうえで考えます。
貯えを空にして、急な出費でまた高い金利のお金を借りることになると、かえって損をします。
毎月の払いが苦しくなってきた方は、ひとりで抱えずに、車にかかるお金全体を見直してみてはいかがでしょうか。
車にかかるお金が高いのかどうかを判断する記事です👇

払い過ぎかどうかは、このページ下のコメント欄でも一緒に考えられます。
営業をしていたころ、ローンの中でいちばん多かったのが残クレでした。
お店で勧められて選ぶのは、ごく普通のことだと思います。
次に車を買うときに、残クレやローンをどう考えるかは、こちらにまとめています👇
まとめ|総額を並べてから、借り換えるかを決めます
- 最後に車を返すなら、借り換えないほうがよいこともある
- 総額で10万円ほど下がるなら、見直す価値がある(私の感覚です)
- 途中で返しても手数料の全部は戻らないので、今返す総額をお店に聞く
- 同じ年数なら、月々の額は今より上がることが多い
- 手順は、審査に通ってから今のローンを返す順番
- 余裕ができたら、一括で返すのがいちばん利息がかからない
借り換えても、そのまま払い続けても、どちらも間違いではありません。
総額を並べて決めたなら、それで十分だと私は思います。
この記事で解決しなかったことがあれば、このページ下の「コメント欄」からお気軽にどうぞ。
今の金利と残りの回数が分かると、一緒に考えやすくなります。
ニックネームもメールアドレスも要りません。
最新記事のアップも「X」でお伝えしておりますので、よろしければフォローよろしくお願いいたします。
車のことをはじめから順番に整理したい方は、教科書ページもどうぞ👇
それでは、損しないカーライフをお過ごしください🐧
この記事で参考にした情報
この記事で引いた公式の情報は、どれも2026年11月に確かめたものです。
- ホンダファイナンス「金融商品の金利改定について(2026年10月1日以降)」=残価設定型クレジットは実質年率5.6%・満期時の再クレジットも5.6%
- りそな銀行「マイカーローンの借換え」(金利は2026年10月1日現在)=年2.100%〜4.700%の4種類から審査で決定・変動金利・残価設定ローンからも借り換えられる
- りそな銀行「マイカーローンのよくあるご質問」=車検証の所有者がローン会社や販売会社でも、使用者が本人なら借り換えられる・ローンの名義は本人・残価据え置き型のご返済期間は既払い期間と合算で10年以内
- りそな銀行「りそなマイカーローン」「マイカーローンのお申込みの流れ」=申込時の年齢が満66歳未満で最終ご返済時が満70歳未満・正常返済中のローン・借換えの必要書類・借りたお金はお借入先の法人口座へ振り込み・契約までにりそな銀行の口座が必要
- JA晴れの国岡山のマイカーローンの商品概要説明書(三菱UFJニコス一般型・2026年4月1日現在)=他の金融機関や信販会社の自動車ローンの借り換えに残価設定型クレジットを含む・借入期間は15年以内



「これってどうなんだろう」が残っていたら、ここに書いてください。
ニックネームもメールアドレスも要りません。本文だけで送れます。
うまく言葉にできなくても大丈夫です。私が読んで、お返事します。
お返事は、このページのコメント欄に書きますので、また見に来てくださいね。
※ 車種や金額など、ご自身が特定されそうな情報は書かないでくださいね。