初期費用を抑えるならカーリースと購入どちらが得? お金を残すなら、頭金にするお金で中古車を一括で
乗っていた車が急に動かなくなって、いまは代車で暮らしている。
代車をいつまでも借りてはいられないので、早く次の車を決めたい。
毎日の通勤と子どもの送り迎えに使うので、候補はN-BOX。
でも、どうしても乗りたい車というわけではない。
手元に100万円ほどあるけれど、子どもの教育費を考えると、全部は使いたくない。
半分を頭金にしてローンにするか、頭金のいらないリースにするかで迷っている。
リースだと、事故や故障のときにどうなるのかも分からない。
車が急に止まると、次の車をゆっくり考える時間もないまま、決めなければいけなくなりますよね。
手元のお金を少しでも残しておきたいときほど、初期費用のいらないリースが気になるのは自然なことです。
ただ、リースは月々の料金のうちいくらが手数料なのかが見えにくく、事故のときの決まりも買った車とは違います。
では、初期費用を抑えたいとき、カーリースと購入はどちらが得なのでしょうか?
同じ車に同じように乗るなら、総額で得なのは購入だと私は考えています。
リースは初期費用がいらないぶん、月々の料金に手数料が入っていて、買うより高くなりやすいからです。
原則として途中でやめられず、事故で全損になると契約が終わって、まとまった解約金がかかります。
手元にお金を残したいなら、頭金にするはずのお金を、そのまま車を買う予算にしてみてはいかがでしょうか。
たとえば100万円のうち50万円を残したいなら、支払総額(諸費用込み)50万円の中古車を一括で買う形です。
まずは生活のためのお金を除いて車に使えるお金を書き出し、その半分くらいを予算にしてみると、探す車の範囲が決まります。
仕事で使う車で、費用を経費にできる方は、考え方が変わります👇
リースの初期費用ゼロでも、車のお金がなくなるわけではない
カーリースは、リース会社が持っている車を、決まった期間だけ借りる契約です。
車の持ち主はリース会社で、契約が終わったら車を返すのが基本です(残価を払って買い取れる契約もあります)。
月々の料金は、車の値段から、返すときに残っている見込みの値段(残価)を引いた分がもとになります。
そこに税金や自賠責保険料、点検の費用とリースの手数料を足して、月の数で割ります。
つまり、車を使う分のお金に手数料をのせて、月々に分けて払っている形です。
同じ車に同じように乗るなら、払う総額は現金→ローン→リースの順に高くなると私は考えています。
ローンは金利が書面に書かれますが、リースは月々の料金だけが示されることが多く、いくらが手数料なのかが見えにくいからです。
整備まで込みのプランなら、整備の費用にも手数料がのっています。
もちろん、毎月の支払いがほぼ一定で車検などのまとまった出費がないのは、リースの良いところです。
いつでも一括で払えるお金があって、そのうえで手間を減らしたくて選ぶなら、それも選び方のひとつだと思います。
もうひとつ気をつけたいのが、途中でやめにくいことです。
国民生活センターも、カーリースは原則として途中で解約できず、解約できる場合も解約金や違約金がかかるのがふつうだと注意をよびかけています。
寄せられた相談には、新車が届くまでのつなぎのつもりでリースを契約した方の例があります。
1年ほどたって安い車に変えたいと申し出たら、約50万円の解約料を求められたそうです。
急いで決めるときほど、あとから変えにくい契約は慎重に選びたいところです。
たとえば月4万円のリースを5年続けると、払う合計は240万円になります。
その240万円を、中古車を買う場合と比べた記事です👇
手元にお金を残したいなら、頭金にせず、そのまま車の予算に
子どものためのお金を先に分けて考えているのは、とても良い順番だと思います。
100万円のうち50万円を頭金にしてローンを組んでも、50万円で買える車を一括で買っても、手元に残るのは同じ50万円です。
ローンにすれば、もう少し値段の高い車にも手が届きます。
そのかわり金利がかかり、そのあとも毎月の返済が続きます。
一部だけでも、ローンはローンです。
現金とローンなら、私は現金を優先します。
私も以前、車の代金を銀行のローンで払っていたことがあります。
そのときは、月々の支払いがあることで、小さな不安がいつもありました。
車を買うときの目安は、生活のためのお金を除いて、車の値段の2倍くらいのお金があることです。
そうすると、車を買えるだけでなく、買ったあとの修理や急な出費にも慌てずに維持していけます。
生活のためのお金とは別に使えるお金が100万円なら、車の予算は50万円くらいが目安になります。
残る50万円が、買ったあとの修理や急な出費と、子どものための備えになります。
子どもがいると、乗り降りしやすいスライドドアの軽が気になりますよね。
ただ、N-BOXのようなスライドドアの軽は人気があって値段が下がりにくいです。
50万円で探すと、年式が古めで距離も多めの車が中心になりやすいです。
スライドドアにこだわらなければ、同じ50万円で、1〜2年ほど新しい年式が狙えることもあります。
わが家も、はじめての子どもを迎えたころは、スライドドアのない小さな軽のミライースに回転するチャイルドシートを付けて乗っていました。
もちろん、スライドドアは子どもの乗り降りに便利です。
どうしても必要なら、割高なことを分かったうえで選んで大丈夫です。
予算50万円で、スライドドアの軽とない軽を、あと何年乗れるかで比べた記事です👇
車を見るときは、まず整備の記録が残っているかを見てみると選びやすいです。
走行距離は前のオーナーの扱い方を推し量る代わりの目印なので、距離が多めでも、記録で整備されてきたことが分かれば候補に入れてみてはいかがでしょうか。
動かなくなった今の車も、下取りで値段が付かないと言われたら、廃車買取で数万円になることがあります。
その数万円も、次の車の予算に足せます。
下取り0円と言われた車を、廃車買取に出す前の順番をまとめた記事です👇
急いでいるなら、つなぎを用意して落ち着いて探す
代車を返す日が近いと、早く決めなければと焦ってしまいますよね。
ただ、焦って長い契約を結ぶと、あとから変えにくくなります。
国民生活センターも、内容を十分に理解できていないなら、その場で契約しないようにとよびかけています。
代車を貸してくださっているお店には、次の車を50万円くらいで探していることを伝えてみるのも一つです。
代車をいつごろまでお借りできるかも相談しやすくなりますし、お店によっては条件に合う1台を探してもらえることもあります。
それでもつなぎが要るときは、格安レンタカーが向いています。
格安レンタカーは、少し年式の古い車を中心に安く貸してくれるレンタカーで、月単位で借りられるお店もあります。
いちばん小さな車なら、保険料込みで1か月3万円を切るお店もあります。
そのあいだに、50万円の範囲で程度の良い1台を探せば、焦って決めずに済みます。
近くに格安レンタカーのお店がないときは、良い車が見つかった時点で、そのまま買ってしまって大丈夫です。
数か月だけ車を使うときに、リースとレンタカーを比べた記事です👇
リースで事故や故障をしたら、どうなる?
まず、自動車保険(任意保険)はリースの月々の料金に入っていないことが多く、その場合は自分で入ります。
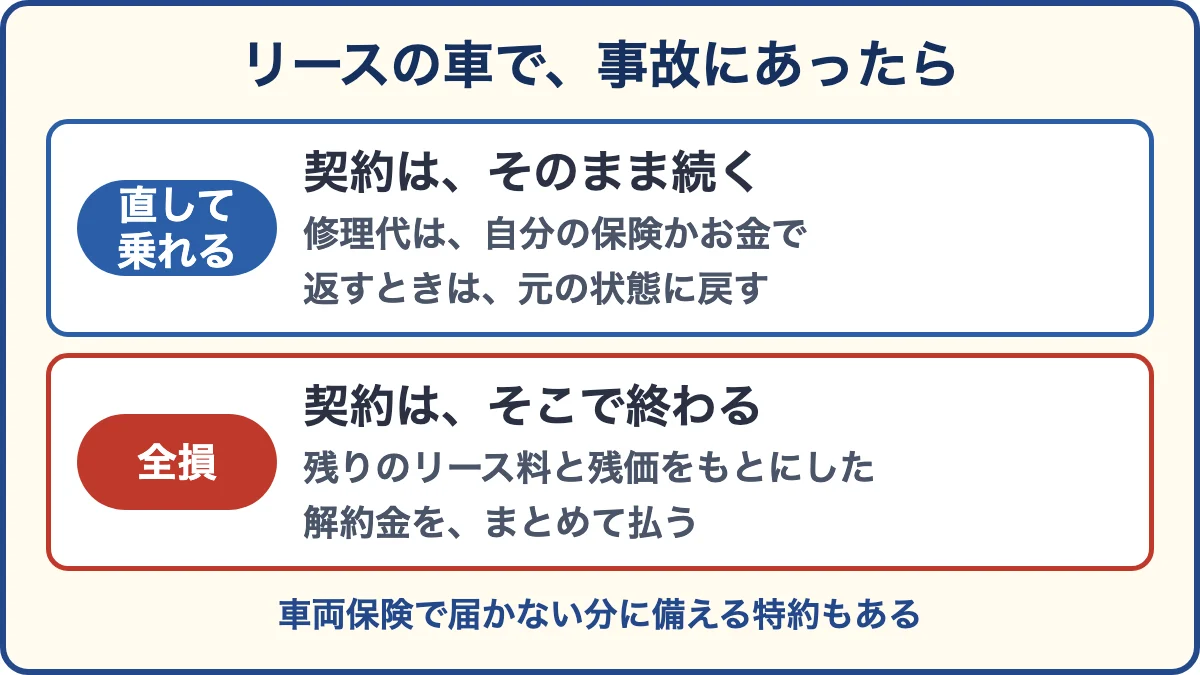
リースの車も、事故で傷やへこみができたら、買った車と同じように自分の保険か自分のお金で直します。
違うのは、車がリース会社のものなので、返すときには元の状態に戻す決まりがあることです。
買った車なら、小さな傷をそのままにして乗ることもできますが、リースの車ではそうはいきません。
傷を付けると話がややこしくなりやすいのも、リースの気をつけたいところです。
直す前に、まずリース会社へ連絡するのが基本です。
直すお店が決まっていることもあり、返すときに直し方で追加の費用がかかる例もあるからです。
全損のとき
修理しても走れないときや、修理代が車の値打ちを超えるときは、全損という扱いになります。
リースの車が全損になると、契約はそこで終わります。
そして、残りの期間のリース料と残価をもとにした解約金を、まとめて払うことになります。
契約が始まって早い時期ほど、大きな額になります。
会社によっては、ふつうに途中でやめるときより高くなるという案内もあります。
自分に非のない、もらい事故でも、契約が終わるのは同じです。
かかったお金は相手の方に請求できますが、解約金のどこまでが認められるかは、相手の保険会社との話し合いしだいです。
自分に非のない事故では、自分の保険会社が相手と話し合いを代わりにできないので、弁護士費用特約が付いていると心強いです。
車両保険に入っていれば保険金が出ますが、保険金が解約金に届かないと、その差は自分の負担になります。
保険会社によっては、車両保険の金額をリースの解約金に合わせる特約(リースカー車両費用特約など)もあります。
リースを考えるときは、車両保険と特約を付けた保険料も見積もり、リース料と足した月々の額で比べてみると総額の違いが見えてきます。
すでにリースで乗っている方も、約束どおり払えているなら、慌てて解約しなくて大丈夫です。
まずは、今の自動車保険にリースの解約金に合わせる特約が付いているかを、保険証券か保険会社の契約内容の画面で見ておくと安心です。
故障のとき
故障の修理代がリース料に入っているかは、プランしだいです。
リースの車はレンタカーよりマイカーに近いので、私は、壊れたら基本は自分で直すものと考えておくと慌てずに済むと思っています。
故障の修理まで入ったプランもありますが、そのぶん月々の料金に手数料がのっています。
買った車なら、直すか直さずに乗るか、手放すかを自分で決められます。
ただ、50万円の中古車は、保証が短いか付かないことも多いです。
残しておいた50万円が、そのときの修理の備えになります。
50万円の車なら、車両保険を付けずに、大きくぶつけたら乗り替えると決めておく持ち方もできます。
まとめ
- 同じ車に同じように乗るなら、総額で得なのは購入(私の考え・リースは手数料が入り、高くなりやすい)
- リースの初期費用ゼロでも、車を使う分のお金は月々に分けて払っていて、原則として途中でやめにくい
- 手元にお金を残したいなら、頭金にせず、そのお金で買える中古車を一括で
- 急いでいるときは、代車を貸してくれているお店に相談し、格安レンタカーでつないで落ち着いて探す
- リースで全損になると契約が終わり、まとまった解約金がかかる(任意保険・車両保険・特約まで含めて比べる)
まず買えるお金を準備して、その範囲で車を選ぶことが、損しないカーライフの原点だと思っています。
急な故障で大変なときですが、焦らずに、ご家族に合う1台が見つかるといいですね。
この記事で解決しなかったことがあれば、このページ下の「コメント欄」からお気軽にどうぞ。
ニックネームもメールアドレスも要りません。
最新記事のアップも「X」でお伝えしておりますので、よろしければフォローよろしくお願いいたします。
車のことを、はじめから順番に整理したい方は、教科書ページもどうぞ👇
それでは、損しないカーライフをお過ごしください🐧
この記事で参考にした情報
- 国民生活センター「カーリースに関する消費者トラブルにご注意!-カーリースってどんな契約?特徴と注意点-」(2025年9月17日公表・2026年11月に確認)=カーリースはリース会社との賃貸借契約で、車の持ち主はリース会社・原則として途中で解約できず、解約できる場合も解約金や違約金がかかる・つなぎのつもりで契約して約1年後の解約で約50万円の解約料を求められた相談例
- 大手のリース会社の公式サイトの案内(2026年11月に確認)=任意保険はリース料に含まれないことが多い・事故の修理代は契約者の負担で、直す前にリース会社へ連絡・修理して走れるなら契約は続く・全損になると契約は解約となり、残りの期間のリース料と残価をもとにした解約金がかかる・車両保険の金額を解約金に合わせる特約がある
- ほかのリース会社の公式サイトの案内(2026年11月に確認)=全損の解約金は、ふつうの途中解約と同じ扱いの会社もある・もらい事故で全損になったときの解約金の請求は、相手の保険会社との話し合いしだい
- 格安レンタカーの料金(2026年1月時点の各社の料金表)=いちばん小さな車で1か月3万円を切る・保険料込み



「これってどうなんだろう」が残っていたら、ここに書いてください。
ニックネームもメールアドレスも要りません。本文だけで送れます。
うまく言葉にできなくても大丈夫です。私が読んで、お返事します。
お返事は、このページのコメント欄に書きますので、また見に来てくださいね。
※ 車種や金額など、ご自身が特定されそうな情報は書かないでくださいね。