クレぴたプラン解約後の保険見直し!最適な保険の選び方を解説
車を買うときに、ローンと一緒にクレぴたプランという自動車保険に入った。
あまり乗らない車なのに保険料が高い気がして、ネット保険へ替えたいと思っている。
ただ、途中でやめるとお金がかかると聞くし、替えたあとの補償をどう選べばいいのかも分からない。
クレぴたプランは、トヨタの販売店で入る、ローンと自動車保険を1つにしたプランです。
毎月のローンと一緒に引き落とされるので、保険にいくら払っているのかが見えにくいと思います。
お店で勧められて入った保険だと、やめていいのかも迷うところです。
乗り方と保険料が合っているかを考え始めた時点で、見直しは半分進んでいます。
では、クレぴたプランからネット保険へは、いつどう替えればよいのでしょうか?
クレぴたプランからネット保険へは、満期まで待たなくても、今やめて替えるほうが下がるなら替えてよいと私は考えています。
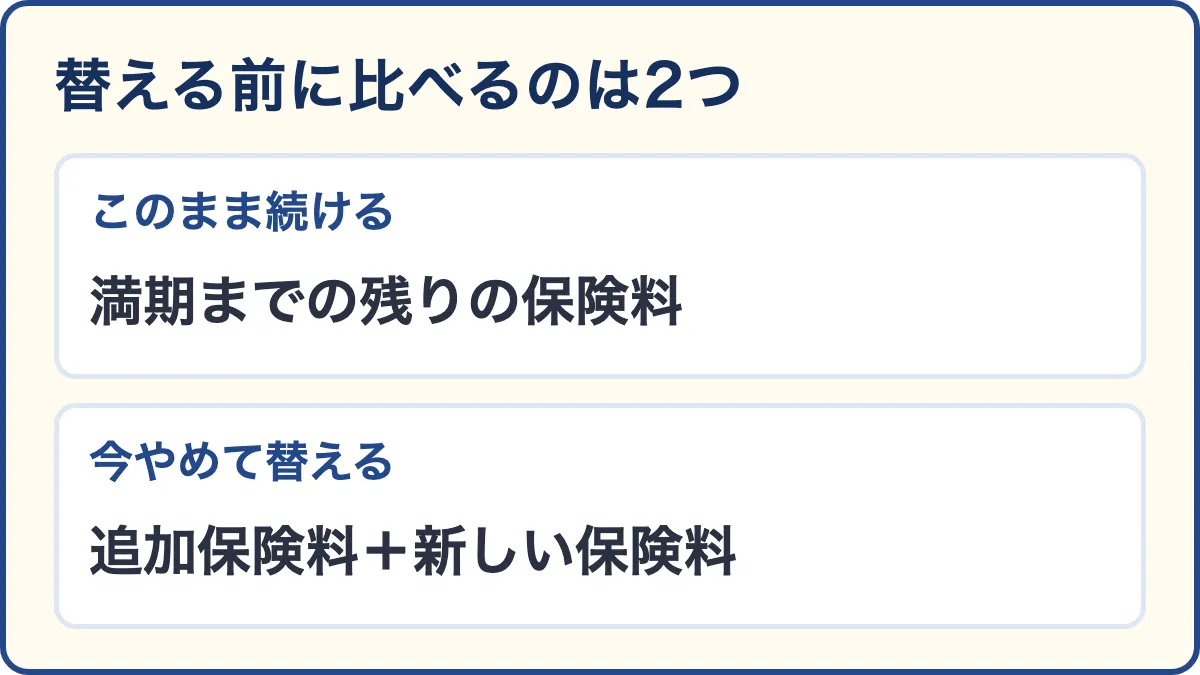
比べるのは、満期までの残りの保険料と、追加保険料に新しい保険料を足した額です。
替える日は、保険が始まった月日にそろえると無駄が出にくくなります。
車両保険を外すかは、全損(直せないほどの事故)でも同じくらいの車を買い直せるかで決めます。
まずは保険証券で、保険が始まった日と満期の日を見ておくと、比べる月数が分かります。
クレぴたプランとは?ローンと自動車保険を1つにしたプランです
クレぴたプランは、トヨタファイナンスのローンで車を買う方が入れる、ローンと自動車保険を1つにしたプランです。
クレジット一体型保険とも呼ばれ、保険を引き受ける会社は損害保険ジャパンです。
ほかの保険会社では、同じ仕組みが別の名前になっています。
- コンビにプラン=あいおいニッセイ同和損保
- まとめてバリュープラン=東京海上日動
- カップるプラン=三井住友海上
保険料はローンの返済と一緒に毎月同じ額で引き落とされ、毎年の更新はありません。
保険の期間は2年から5年で、ローンを払う期間の中で選びます。
契約者はトヨタファイナンスで、手続きの窓口は車を買った販売店です。
自分の保険が一体型かは、保険証券で分かります
保険証券の商品名に、上のプランの名前があれば一体型です。
月々の額が何年も同じなのも、一体型に多い特徴です。
ローンが残クレでも、同じ形で入っていることがあります。
毎月同じ額で、窓口が1つなのが良いところです
事故で保険を使っても、満期まで月々の額は変わりません。
事故のときも保険の相談も、車を買ったお店が窓口になってくれます。
営業のころは私もディーラーの保険をおすすめする側で、この分かりやすさは良さだと思っています。
車を買うときに入ったこと自体は、失敗ではありません。
一方で、自分で入るネット型と比べると、保険料は高くなりやすいです。
あまり乗らない車なら、その差が気になるのは自然なことです。
解約のタイミングは、残りの保険料と比べて決める
替えるのは、ローンの完済や満期まで待たなくても大丈夫です。
並べるのは次の2つです。
- このまま続ける=月々の額×満期までの月数
- 今やめて替える=販売店で聞いた追加保険料+同じ月数の新しい保険料
今やめて替えるほうが下がるなら、替えてよいと私は考えています。
差が小さいなら、一体型の良さを使い切って満期で替えるのも良い選び方です。
たとえば月1万円で残り2年なら、このまま続けると24万円です。
追加保険料が2万円で新しい保険料が年4万円なら、今やめて替えると10万円です。
この金額は計算のしかたを見るための例で、実際の額は販売店と見積もりで確かめます。
実際に、月1万円台の一体型が、車両保険を外したネット型で年3万円前後の見積もりになった例もあります。
車両保険を外した分も入っているので、ネット型だからここまで下がるという話ではありません。
同じ補償の見積もりも並べると、何で下がったのかが見えてきます。
追加保険料は、罰金のようなものではありません
途中でやめると、追加保険料がかかるのがふつうです。
違約金と呼ばれることもありますが、保険料を毎月同じ額にならしていた分の差などを払う仕組みです。
普通に保険料を払っていた場合と同じ程度になるので、トータルで大きく損をすることはないと私は考えています。
金額は、やめる時期や等級で変わるので、販売店で出してもらいます。
ローンを一括返済するときは、残りの保険料をまとめて払うか、解約して追加保険料を払うかの2つです。
ローンを払い終えても、保険の契約が続いていれば引き落としは続きます。
解約の手順と追加保険料のくわしい仕組みは、こちらの記事にまとめています👇
乗り換える日は、等級が上がる日にそろえる
細かい決まりは覚えなくても、販売店に聞けば大丈夫です。
途中で解約すると、無事故でも等級の上がる時期が遅れることがあります。
保険が始まった月日にそろえて替えると、遅れが出にくくなります。
一体型の証券の等級は満期まで同じで、途中でやめるときは1年の区切りで数えることがあります。
事故があった契約を途中でやめると、次の等級が1年の契約と違うこともあります。
いま替えると次の等級がいくつになるかを、販売店に確かめておきます。
解約日と新しい保険の始まる日は、同じ日にそろえます。
間が8日以上空くと、原則として等級は6等級に戻ります。
空いた日に事故が起きても、補償は受けられません。
対人・対物は無制限のまま、人身傷害も基本は残す
保険料を下げたいときでも、他人に迷惑を掛けないことが大前提です。
対人・対物は、相手への賠償に上限が読めないので、無制限から下げません。
人身傷害も、自分や家族のケガの実際の費用に備えるものなので、基本は残します。
もらい事故に備える弁護士費用の特約も、付けておくと安心です。
ネット型は補償を自分で選ぶので、入れ忘れに気づきにくいところがあります。
今の保険証券を横に置いて、同じ補償を1つずつ入れていくと抜けにくくなります。
車両保険は外す? 全損でも買い直せるかで決める
保険料を大きく下げたいなら、いちばん効くのは車両保険です。
ただ、水害や不慮の事故で全損になると、200万〜300万円の車ならその分を一度に失います。
医療費のような、公的な助けもありません。
外すかどうかは、全損でも手元のお金で同じくらいの車を無理なく買い直せるかで決めます。
貯金で備えられないときは、車なしの暮らしや、グレードを下げた車でも受け入れられるかも考えます。
ローンが残っているあいだは、車を失ってローンだけが残るので、外す前に一度立ち止まります。
ローンが終わったあまり乗らない車なら、車両保険を外してネット型にするのは、大事な所を押さえた選び方だと私は思います。
どちらに決めても間違いではないので、保険料の差額を見て、納得できるほうを選びます。
外すタイミングの目安は、こちらの記事で3つに分けています👇
ネット型に乗り換えると、事故の電話は自分でします
3つの入り方を並べると、違いは次のとおりです。
| 入り方 | 保険料 | 事故の連絡 |
|---|---|---|
| 一体型 | 高め | 買ったお店 |
| 代理店型 | 高め | 担当者 |
| ネット型 | 抑えやすい | 保険会社へ |
※保険料はネット型と比べた一般的な傾向で、補償や等級、車種と年齢で変わります。
一体型は、1年ごとに更新する代理店型より、総額が割安な例もあります。
示談交渉と支払いは、どの入り方でも保険会社の仕事です。
変わるのは、事故のときの電話と手続きを自分でやるかどうかです。
ご自身と運転するご家族がそこを引き受けられるなら、ネット型は合っています。
あまり乗らない車なら、1年に走る距離で保険料が変わる会社もあります。
見積もりでは、1年に走る距離を実際に合わせて入れます。
見積もりは2通り取って、並べて決める
見積もりは、同じ補償のものと、車両保険を外したものの2通りを取ります。
どの会社がおすすめかは年齢や等級、車で変わるので、1社には絞れません。
補償に満足できる会社が並んだら、値段を8割くらいの決め手にして大丈夫です。
長い契約の途中で見積もりを取るときは、満期日の欄に替えようと思う日を入れると進めやすくなります。
一括見積もりの入力のしかたは、画像つきでこちらにまとめています👇
「クレぴたプランを解約すると、追加保険料はいくらかかりますか」
「満期までの残りの保険料は、全部でいくらですか」
「いま解約すると、次の保険の等級はいくつになりますか」
「解約日を〇月〇日にそろえられますか」
「ローンを一括返済したら、保険はどうなりますか」
聞いた数字は持ち帰って、見積もりと並べてから決めても大丈夫です。
お店に保険の話を切り出しにくいときの伝え方は、こちらの記事にあります👇
まとめ:必要な補償は残して、並べて決めれば大丈夫です
- クレぴたプランは、ローンと自動車保険を1つにしたプラン
- 替える時期は、残りの保険料と、追加保険料に新しい保険料を足した額で比べる
- 替える日は等級が上がる日にそろえ、解約日と始まる日を同じ日にする
- 対人・対物は無制限のまま、人身傷害も基本は残す
- 車両保険は、全損でも同じくらいの車を買い直せるかで決める
クレぴたのままでも、乗り換えても、どちらも間違いではありません。
理由が分かって決めた保険なら、それで十分だと私は思います。
今の月々の額と満期の時期をコメント欄に書いていただければ、比べ方を一緒に考えます。
この記事で解決しなかったことがあれば、このページ下の「コメント欄」からお気軽にどうぞ。
ニックネームもメールアドレスも要りません。
最新記事のアップも「X」でお伝えしておりますので、よろしければフォローよろしくお願いいたします。
車のことをはじめから順番に整理したい方は、教科書ページもどうぞ👇
それでは、損しないカーライフをお過ごしください🐧
この記事で参考にした情報
この記事で引いた公式の情報は、次の月に確かめたものです。
- トヨタファイナンス「クレジット付帯オプションサービス」・よくあるご質問=ローンと自動車保険を1つにしたプラン・契約者はトヨタファイナンス・保険の手続きは契約した販売店・4社のプラン名(2026年11月に確認)
- 4社のクレジット一体型保険のパンフレット(2026年1月以降に始まる契約向け)=保険期間は2年から5年・解約すると通常は追加保険料がかかる・事故で使っても月々の額は満期まで変わらない・ローンの一括返済のときは残りの保険料をまとめて払うか解約して追加保険料を払う・保険期間中の等級は変わらない・クレぴたプランの例で1年契約の更新より総額が割安(2026年10月に確認)
- ソニー損保「自動車保険を乗換えるタイミング」=途中で解約して乗り換えると等級の上がる時期が遅れる(1年の契約の例・2026年11月に確認)
- 三井住友海上「自動車保険の等級は引継ぎできるの?」=前の契約の満期日か解約日の翌日から8日以上空くと原則6等級(2026年11月に確認)
- ソニー損保「走行距離に応じた保険料」=1年に走る距離を7区分から選ぶ(2026年11月に確認)



「これってどうなんだろう」が残っていたら、ここに書いてください。
ニックネームもメールアドレスも要りません。本文だけで送れます。
うまく言葉にできなくても大丈夫です。私が読んで、お返事します。
お返事は、このページのコメント欄に書きますので、また見に来てくださいね。
※ 車種や金額など、ご自身が特定されそうな情報は書かないでくださいね。