「車は現金で買うな」は本当?ローンで買って手元のお金を運用→思ったほど得ではない
「車は現金で買うな」
「現金一括は、もったいない」
「低い金利のローンを使ったほうが、得をする」
SNSや動画、お店のコラムなどで、こんな言葉を見かけることが増えました。
車はローンで買って、手元のお金は運用に回す。
運用で増える分が、ローンの利息より大きければ、現金で買うより得になる、という考え方です。
現金で買えるお金をこつこつ貯めてきた方ほど、🤔「一括で払ったら、自分は損をしているのかな…」と、モヤモヤしますよね。
反対に、手元のお金が少ない方は、🤔「ローンで買うほうが賢いんだ」と、背中を押されたように感じたかもしれません。
先にお伝えしておくと、私も以前、この考え方で、車のローンを組んでいたことがあります。
そして、
うまくいきませんでした🥲
今日は、私の経験と、車の値段で計算し直した数字から、「車は現金で買うな」は本当なのかを、正直にお話しします。
🍀この記事を読むメリットは3つ!
✅ローンで買って運用に回したときの得が、どのくらいの大きさなのかが分かる
✅計算には出てこない落とし穴が分かる
✅「ローンのほうがいい」という話が多い理由と、向いている人の条件が分かる
ローンで買って、手元のお金を運用に回しても、得は思ったほど大きくありません。
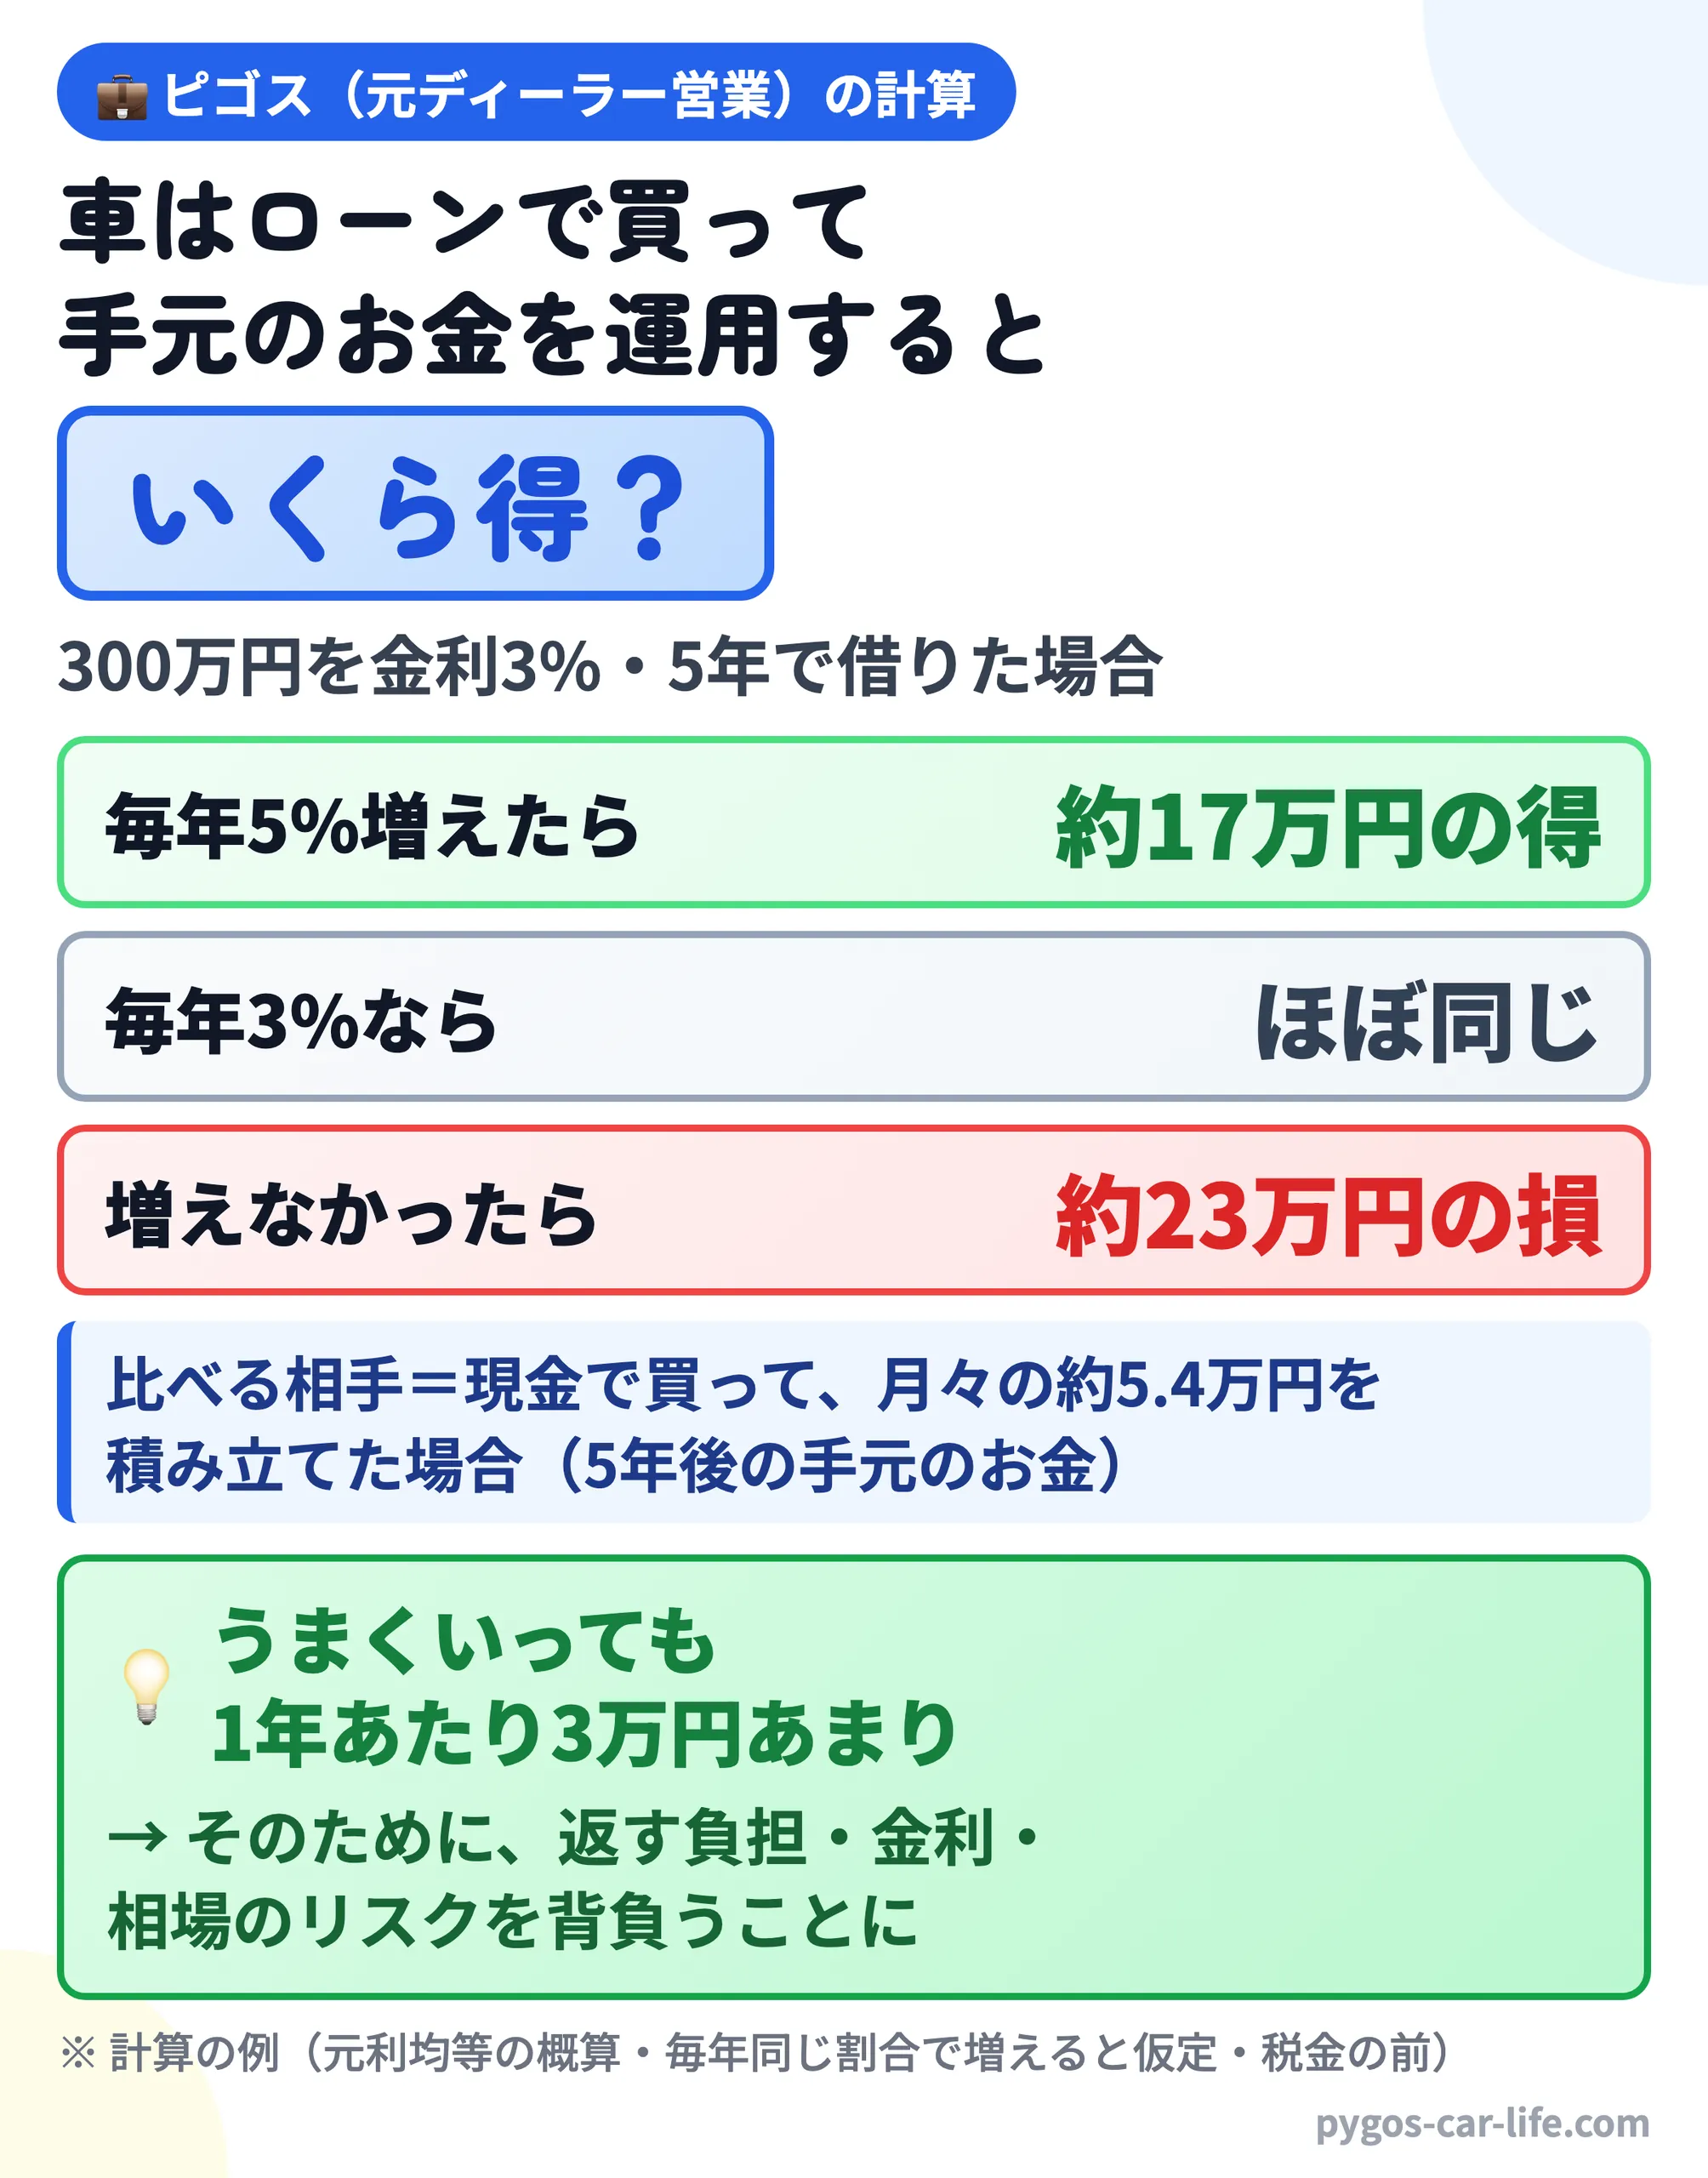
たとえば300万円の車で、金利3%・5年のローンを組み、運用が毎年5%ずつ増え続けたとしても、現金で買う場合との差は約17万円です。
運用が増えなければ、利息の約23万円が、まるごと損になります。
数万円の差を取りにいくために、返す負担や、金利が上がること、相場が下がることを、背負うことになります。
やはり、運用はシンプルに。
車を現金で買ったあとに、残ったお金を運用に回すという余剰の範囲でやることをオススメします。
まぁ、私は運用についてプロではないからこそ、たどり着いた結論です。
迷ったら、現金で買って、月々のローンと同じ額を運用で積み立てていく形を、オススメします。
「車は現金で買うな」は、間違いではありません
まず、「車は現金で買うな」という考え方そのものは、間違いではありません。
理屈は、次のとおりです。
低い金利でお金を借りて、手元のお金は、金利より高く増える運用に回す。
運用で増えた分から利息を払っても、まだお金が残れば、現金で買うより得になります。
お金があって、稼ぐ力もある人にとっては、筋の通った考え方です。
私自身、以前は、ご相談にも、条件しだいではありだとお答えしていたことがあります。
ただ、「車は現金で買うな」には、「ある程度のまとまった資産があること」と「順調に稼ぎが続くこと」という、2つの前提が隠れています。
私は、2つの前提を忘れたまま、やってみてしまいました。
私も、そう思ってやってみました
我が家のタント(ダイハツの軽自動車です)を、銀行の10年ローンで払っていたときのことです。
低い金利のローンを使って、手元のお金は残しておいたほうが得だと、私も考えていました。
私も、そう思ってやってみました。
でも、うまくいきませんでした。
振り返ると、反省点は3つあります。
1つ目は、現金でも買える車を、あえてローンで買っていたわけではなかったことです。
本当は、少し無理をしていました。
2つ目は、車そのものを、もっと身の丈に合ったものにすればよかったことです。
現金でもローンでも、もっと安い車にしていれば、月々の支払いが少ない分、もっと多くのお金を運用に回せて、増え方も大きくなっていたはずです。
3つ目は、収入が下がった時期に、支払いがストレスになったことです。
自分自身がいつも健康であったり、会社の業績が常に安定しているとは限りません。
お金があって、稼ぎ続けられる人なら、課題は少なくなります。
でも、車を移動の手段と考えている多くの方にとっては、何があっても身動きが取りやすい現金で買うほうが、気持ちもずっと楽だと思います。
車の値段で計算すると、得は思ったほど大きくありません
では、実際にどのくらい得をするのか、車の値段で計算してみます。
比べる相手は、「現金で買って、月々の分を積み立てる」
よく見かける計算は、「ローンの金利」と「手元のお金の運用」だけを比べるものです。
でも、現金で買った人も、ローンを払わない分、毎月お金が残ります。
毎月残るお金を、同じように運用に回すこともできます。
そこで、次の2つを比べます。
✅ローンで買う:300万円を金利3%・5年で借りて、手元の300万円をまとめて運用に回す
✅現金で買う:300万円を一括で払い、ローンの月々と同じ約5.4万円を、毎月運用に回す
どちらも、毎月出ていくお金は同じです。
違うのは、運用を始める時期と、利息を払うかどうかです。
300万円で計算すると
運用が毎年同じ割合で増えたとして、5年後に手元に残るお金の差は、次のとおりです。
| 運用の増え方 | ローンで買った人の差 |
|---|---|
| 毎年5% | 約17万円の得 |
| 毎年4% | 約8万円の得 |
| 毎年3% | ほぼ同じ |
| 増えない | 約23万円の損 |
※ 金利3%・毎年5%などは、計算のための例です。元利均等返済の概算で、運用は毎年同じ割合で増えると仮定し、税金は引いていません
毎年5%ずつ、5年間ずっと順調に増え続けたとしても、得は約17万円です。
1年あたりにすると、3万円あまりです。
そして、運用が増えない年が続けば、払った利息の約23万円が、そのまま負担として残ります。
返していくほど、差は小さくなる
得が思ったほど大きくならないのは、金利の差がかかるのが、借りている残りの額だけだからです。
毎月返していくので、借りている額は、年々減っていきます。
300万円を借りても、5年間をならすと、借りているのは半分くらいです。
しかも、運用で増えた分に税金がかかるなら、その分も得から引かれます。
車の値段くらいの金額では、うまくいっても、得はこのくらいの大きさになります。
計算に出てこない、4つの落とし穴
計算の上の得は、運用がずっと順調で、暮らしにも何も起きなかった場合の数字です。
実際には、計算に出てこない落とし穴があります。
①返す負担と、相場の下落が重なる
ローンで買って運用に回すと、借金と、値動きのあるお金を、同時に持つことになります。
もし相場が大きく下がったときに、病気やけがで働けなくなったら、どうなるでしょうか。
運用しているお金は減っているのに、ローンの支払いは、毎月そのまま続きます。
支払いのために、値下がりしたところで売るしかなくなると、損はさらに大きくなります。
ローンが組めることと、無理なく払えることは、違います。
②金利が上がる
低い金利で借りられる銀行のローンには、借りたあとも金利が見直される「変動金利」のものもあります。
金利が上がれば、払う利息も増えて、得になるための線は、さらに遠くなります。
金利と、越えないといけない線の関係は、こちらでくわしくお伝えしています👇
③車は値下がりして、売ってもローンが残る
車は、年々値段が下がっていきます。
途中で手放したくなっても、ローンの残りのほうが、車が売れる値段より多いことがあります。
運用しているお金を取り崩して払うことになれば、運用に回した意味がなくなってしまいます。
ローンが残っている車を手放すときの考え方は、こちらでお伝えしています👇
④借金は、頭の片隅に残る
数字には出てきませんが、私がいちばん大きいと感じたのは、気持ちの重さです。
なんとなくイライラする、頭がすっきりしない。
そうした落ち着かなさの原因に、借金があることは、少なくないと思います。
月々の支払いがあると、転職や働き方を考えるときにも、どこかに不安が残ります。
私も「よし!転職しよう!」と思えたのは、タントのローンを完済したあとのことでした。
「ローンのほうがいい」という話が多いのは、なぜ?
それでも、「車は現金で買うな」という話は、たくさん見かけます。
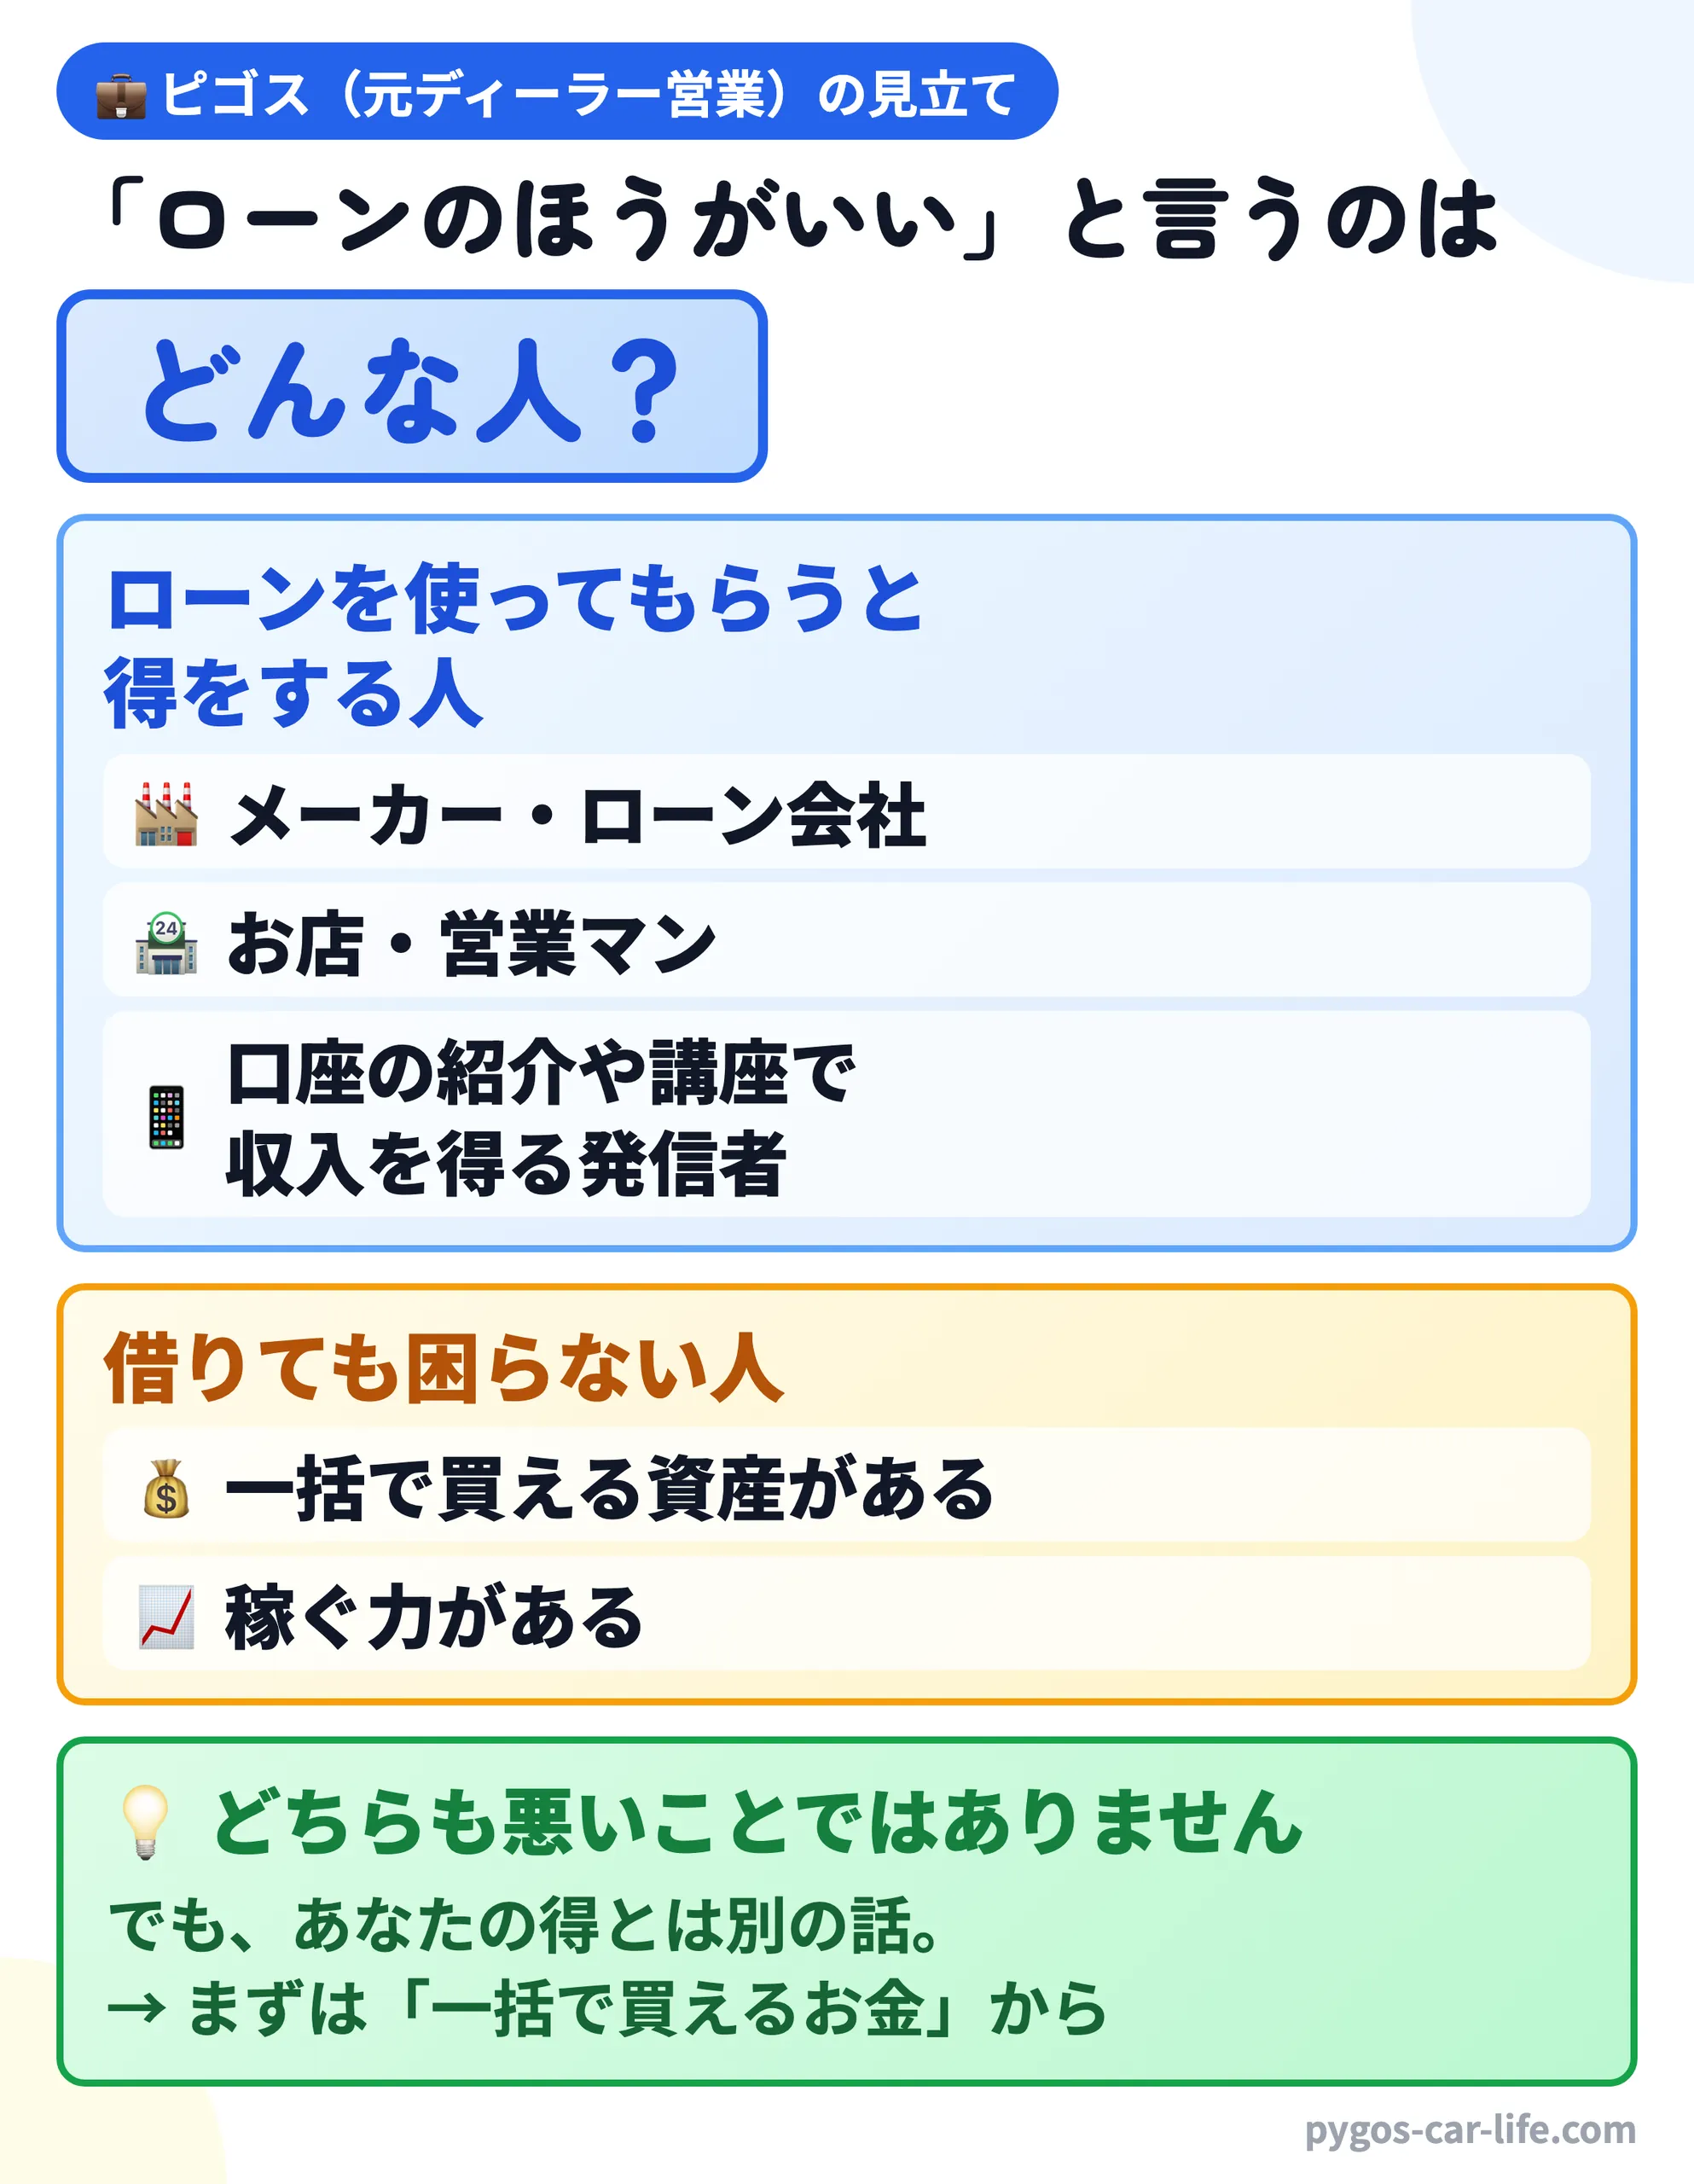
理由の1つは、ローンを使ってもらうと得をする人が、たくさんいるからです。
✅自動車メーカー・ローン会社・お店・営業マン:ローンで買ってもらうと、利息や手数料が収入になったり、車が売れやすくなったりする
✅お金の発信をしている方:運用の口座の紹介や、有料の講座などで、収入を得ている方もいる
どちらも、悪いことをしているわけではありません。
このブログも、ご紹介で収入をいただくことがあります。
収入について私が決めていることは、こちらでお伝えしています👇

ただ、オススメする人の得と、あなたの得は、別の話です。
もう1つの理由は、うまくいった人の話のほうが、目立つからです。
借りて運用してうまくいった人は、その話をします。
うまくいかなかった人は、あまり話しません。
そして、「ローンのほうがいい」と言う人の多くは、稼ぐ力がある人や、一括で買えるだけの資産を持っている人です。
資産や稼ぐ力がある人にとっては正しい方法でも、手元にお金が少ない人まで、同じ理由でローンを後押しされているのは、私は心配です。
手元にお金がないままローンを組むと、日々の暮らしに重い支払いがのしかかって、自由に使えるお金が、さらに減ってしまいます。
お店や営業マンがローンをオススメする事情と、私がローンを基本的にオススメしていない理由は、こちらでお伝えしています👇
それでも「借りて運用」を考えるなら
それでも、「借りて運用」を考えたい方もいると思います。
使うかどうかは、その方の自由です。
ただ、損だけはしないように、次の4つを先に確かめてみてはいかがでしょうか。
✅車を現金で買ったあとも、同じくらいのお金を、運用に回せる
✅いつでもローンを一括で返せるお金を、運用とは別に残しておける
✅固定金利で借りられるか、変動金利なら、金利が上がったときの負担を確かめた
✅身の丈に合った車にして、借りる額は小さく、期間は短くしている
1つ目に当てはまらないなら、まずは一括で買えるだけのお金を貯めるところから始めても、遅くありません。
私なら、こうします
私なら、車は現金で買います。
そして、ローンで払うはずだった月々の額を、毎月積み立てていきます。
次の車は、積み立てた分と、いまの車を売ったお金を足した予算で選びます。
現金で買って積み立てる形なら、相場が下がったときにも、借金は抱えていません。
もしかすると増え方は「借りて、上手に運用」より少し小さくなるかもしれませんが、さきほどの計算のとおり、差は思ったほど大きくありません。
なにより、身の丈に合った車を選べば、その分、毎月使えるお金も残ります。
月々の額のよけ方と、それでもローンが役に立つ場面は、こちらでお話ししています👇
まとめ:「現金で買うな」と言われても、焦らなくて大丈夫です
✅「車は現金で買うな」は、資産と稼ぐ力がある人にとっては、筋の通った考え方
✅ただ、車の値段で計算すると、うまくいっても得は思ったほど大きくない(300万円・5年で約17万円)
✅運用が増えなければ、利息がそのまま損になる。
返す負担・金利・相場・値下がりの落とし穴もある
✅「ローンのほうがいい」という話は、ローンで得をする人や、余裕のある人の意見であることが多い
✅迷ったら、現金で買って、月々の分を積み立てる
ローンを使うのは、自由です。
でも、損だけはしないでほしいと思っています🐧
車にかけるお金の決め方は、こちらでお伝えしています👇
車の知識をゼロから整理したい方は、こちらの教科書ページもどうぞ👇
この記事で解決しなかったことがあれば、このページ下の「コメント欄」からお気軽にどうぞ。
ニックネームもメールアドレスも要りません。
最新記事のアップも「X」でお伝えしておりますので、よろしければフォローよろしくお願いいたします。




「これってどうなんだろう」が残っていたら、ここに書いてください。
ニックネームもメールアドレスも要りません。本文だけで送れます。
うまく言葉にできなくても大丈夫です。私が読んで、お返事します。
お返事は、このページのコメント欄に書きますので、また見に来てくださいね。
※ 車種や金額など、ご自身が特定されそうな情報は書かないでくださいね。