残クレやローンで車を買うのは、やめたほうがいい? 基本的に勧めない3つの理由
新車を見に行ったお店で、こんなふうに言われたことはありませんか。
「残クレなら、月々3万円台で、このグレードに乗れますよ」
思っていたより月々の額が小さくて、気持ちが動く。
でも、家に帰って調べてみると、「残クレ やめとけ」という言葉がたくさん出てきます。
🤔「お店の人は勧めてくれたのに、本当はダメなの?」
🤔「まわりの人も、みんなローンで買っているし…」
どちらを信じていいのか、分からなくなりますよね。
先にお伝えしておくと、この記事は、ローンや残クレで車を買った方を責めるものではありません。
私自身、ディーラーの営業をしていたころは、残クレを勧める側でした。
自分の車でも、残クレと、銀行の10年ローンの両方を使ったことがあります。
そのうえで、ぺんぎんカーライフでは、ローンや残クレ、カーリースで車を買うことを、基本的におすすめしていません。
今日は、売る側と使う側の両方を経験した立場から、その理由を正直にお話しします。
その前に、残クレをまだよく知らない方のために、かんたんにご説明しておきます。
残クレ(残価設定ローン)は、数年後のその車の下取りの見込み額(残価)を、最初に車の値段から差し引いておき、残りを月々で払うローンです。
差し引いた残価は、最後の回に、まとめて払って買い取るか、車を返すか、次の車に乗り換えるかを選びます。
🍀この記事を読むメリットは3つ!
✅残クレやローンを勧めない理由が、具体的に分かる
✅お店で勧められたとき、どう返せばいいかが分かる
✅いまローンや残クレを払っている方が、これからできることが分かる
ローンや残クレ、カーリースで車を買うことは、基本的におすすめしていません。
理由は3つです。
①同じ車でも、利息の分だけ高くなる
②車も暮らしも、選べる幅が狭くなる
③月々の額でしか、車を見なくなる
お店で勧められても、断って大丈夫です。
どう払うかを決めるのは、お店ではなく、あなたです。
いま払っている方も、今すぐやめなくて大丈夫です。
私も、勧めた側で、使った側でした
まずは、私がこの話をする理由からお話しさせてください。
営業時代は、残クレを勧める側でした
ディーラーで営業をしていたころ、新車を買うお客様の支払いは、私の感覚では、現金とローンがだいたい半分ずつでした。
そしてローンの中で、いちばん多かったのが残クレです。
お店としても残クレに力を入れていて、買いやすいように金利が優遇されていることもありました。
営業マンも、残クレを勧めるように教わります。
当時の私は、残クレのことを「知れば知るほど面白い買い方」だと、SNSで発信していたほどです。
自分の車では、残クレも10年ローンも使いました
2021年には、我が家のタント(ダイハツの軽自動車です)を、残クレで買いました。
売る側として仕組みを自分で体験してみたかったのと、数年で乗り換えるつもりだったからです。
使ってみて分かったことは、3つありました。
✅金利手数料が、思っていたより大きい
✅返すときの条件があるので、走行距離や傷に気をつかう
✅最後の回に、払うか、返すか、乗り換えるかで迷う
そのあと、銀行の長いローンも体験してみたくて、ボーナス払いありの10年ローンに借り換えました。
残クレの金利手数料が高いと気づいたことや、車を自分の名義にしたかったこと、距離や傷の条件から自由になりたかったことも理由です。
そして、その銀行のローンも、途中で一括で返しました。
金利を払い続けるのがもったいないと思ったことと、手元のお金に余裕ができたこと、月々の支払いをなくしたかったことが理由です。
お金の勉強をして、車の買い方の考え方そのものが変わったのも大きかったです。
払い終えて自分の名義になったタントは、5年乗ったあと、義父に譲りました。
自分の車なので、家族に譲るのも自由でした。
家族や知人に車を譲るときの進め方は、こちらにまとめています👇

残クレを面白い買い方だと思っていた私が、いまははっきりと、勧めない側にいます。
仕組みとしては、たしかに面白いんです。
でも、
「損しないための買い方ではない」
というのが、両方を使ってみた私の答えです。
理由①:同じ車でも、利息の分だけ高くなる
1つ目の理由は、いちばん分かりやすいお金の話です。
ローンで車を買うと、車の値段とは別に、利息を払うことになります。
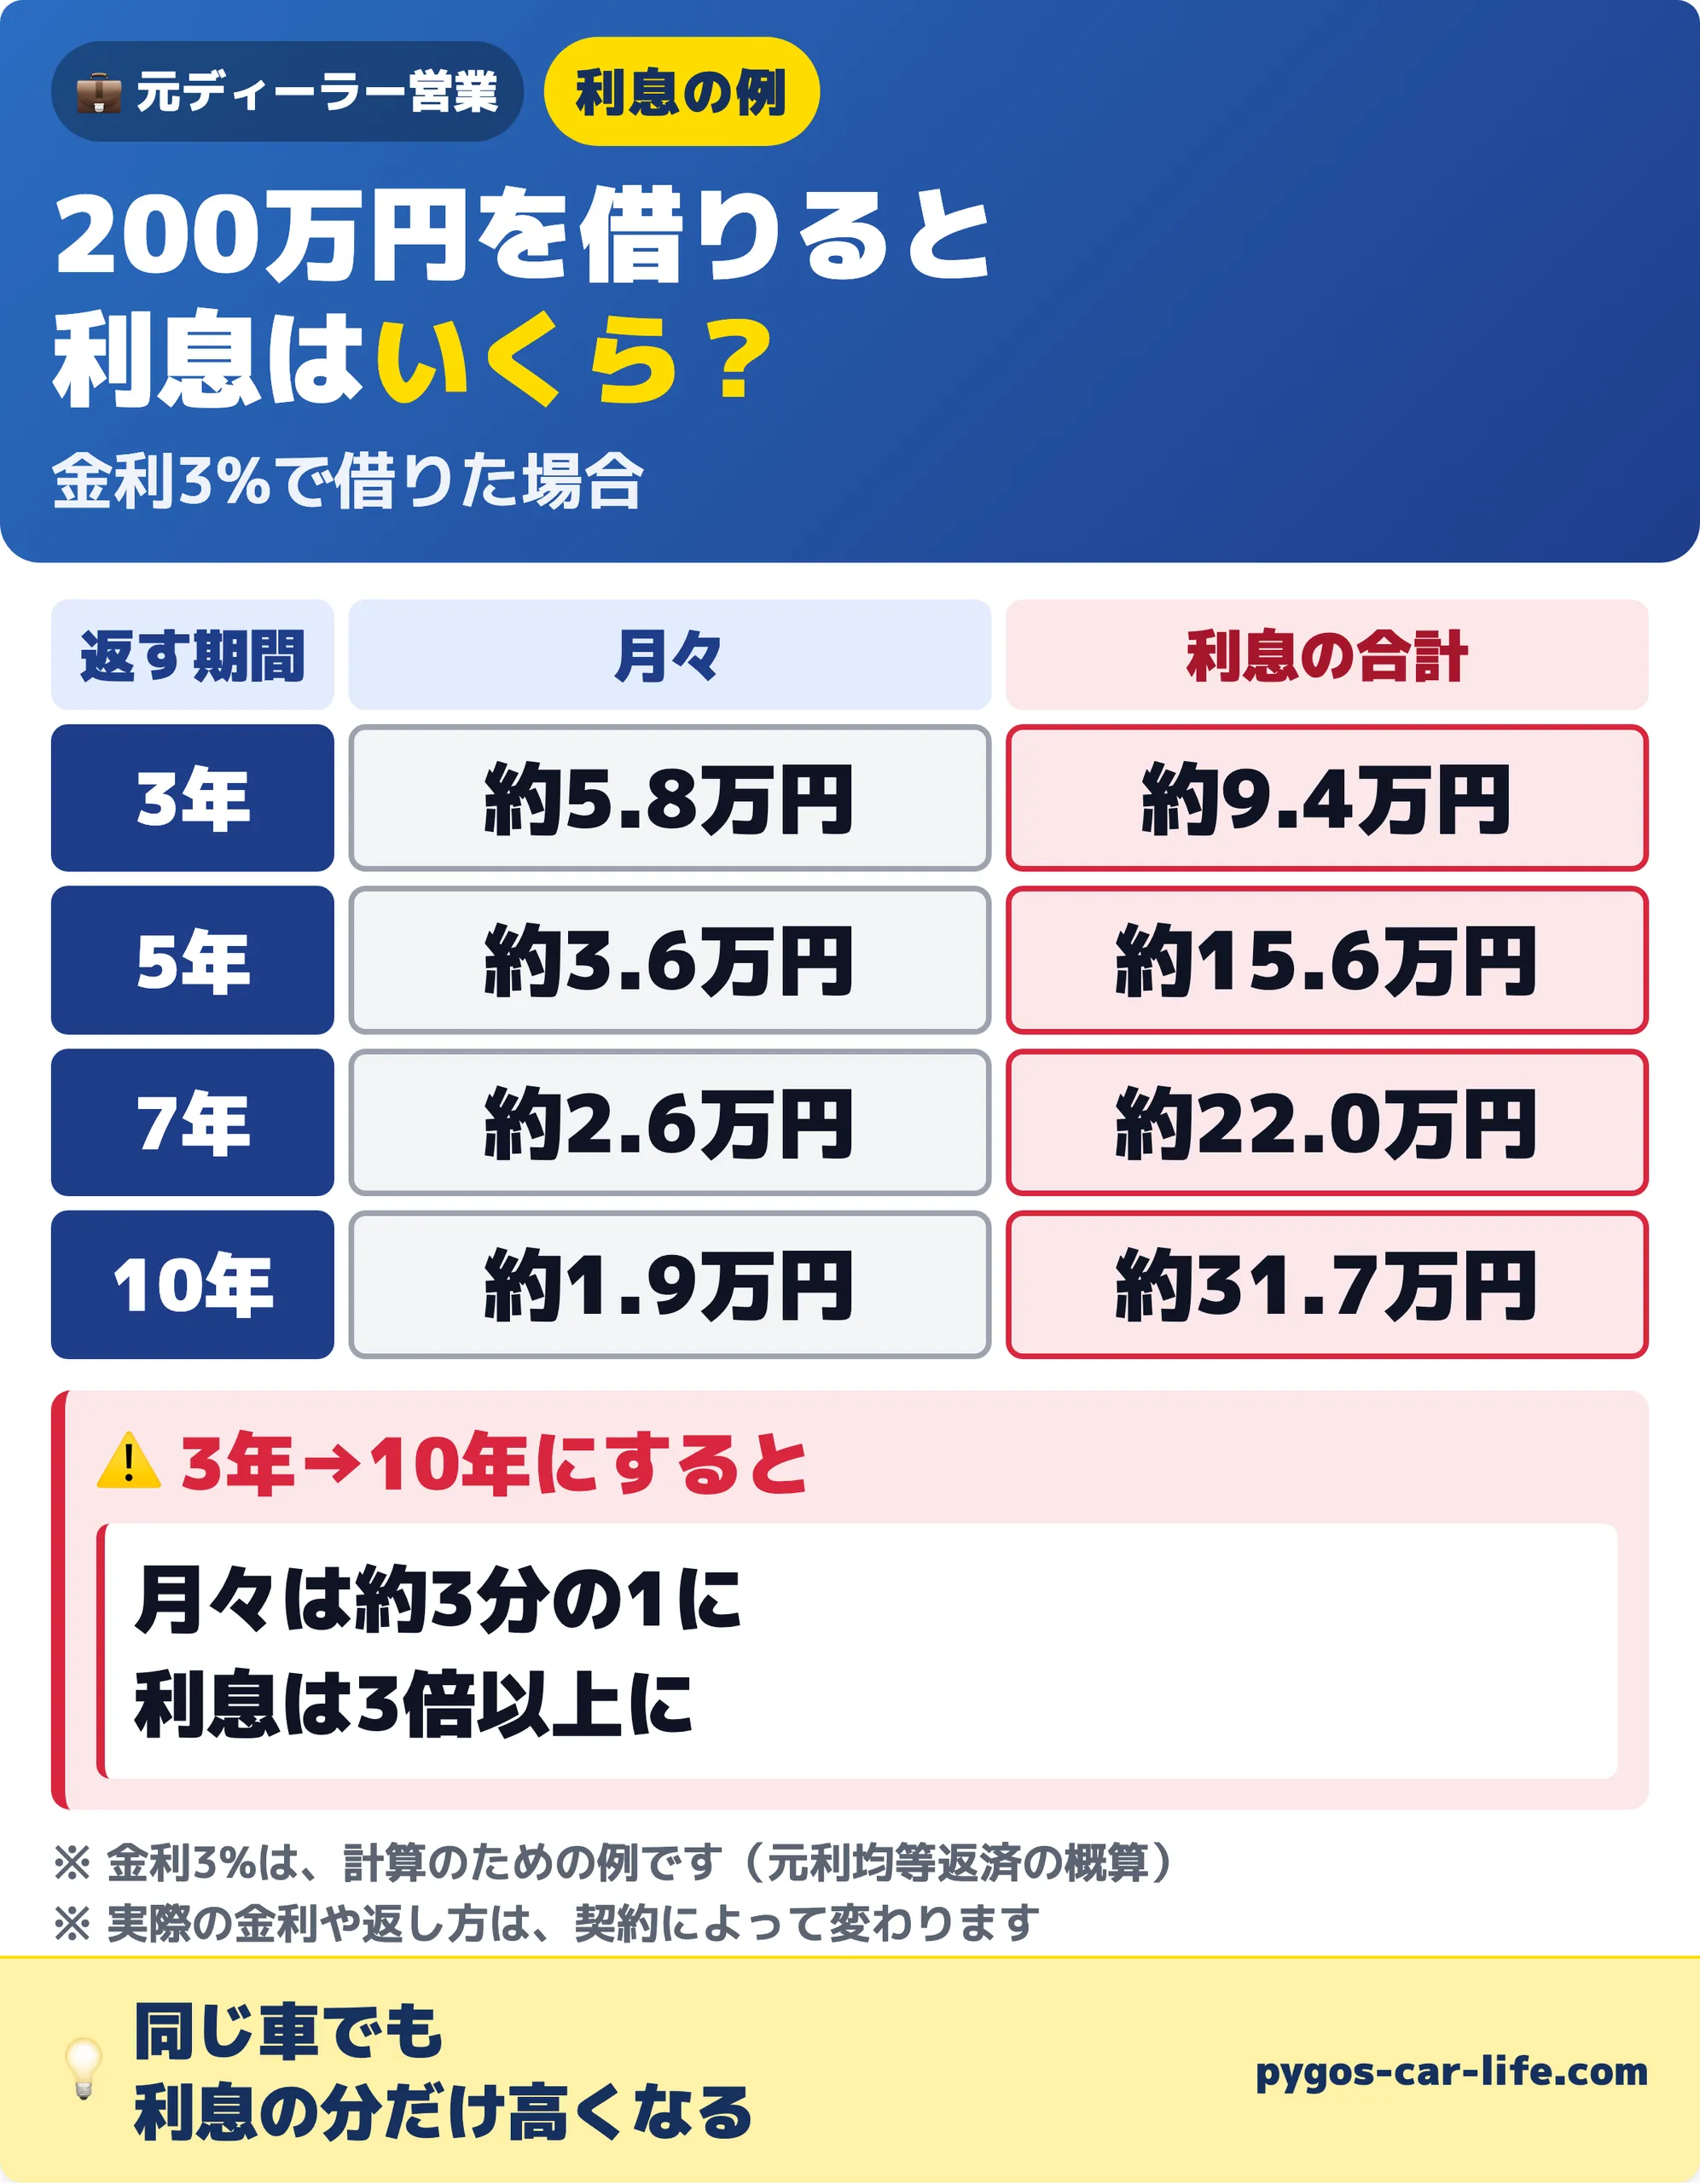
たとえば200万円を、金利3%で借りたとします。
5年で返すと、月々は約3.6万円で、利息は約15.6万円です。
10年で返すと、月々は約1.9万円まで軽くなりますが、利息は約31.7万円にふくらみます。
3年で返す場合と比べると、10年では、月々は約3分の1になる一方で、利息は3倍以上になります。
※ 金利3%は、計算のための例です。元利均等返済で計算した概算で、実際の金利や返し方は、契約によって変わります
月々が軽く見える長いローンほど、払う利息は増えていきます。
同じ車に乗るのに、利息の分だけ、高い買い物になるということです。
残クレは、月々が安いのに、利息は多くなりやすい
残クレは、月々の支払いが、普通のローンよりぐっと安く見えます。
最後の回にまとめて払う残価の分を、月々の支払いから外しているからです。
ただ、その残価の分の元金は、最後の回まで減りません。
減らない元金にも、利息はかかり続けます。
そのため、月々は安いのに、払う利息の合計は多くなりやすい仕組みです。
たとえば300万円の車を、5年後の残価120万円・金利4%の残クレで買うと、月々は約3.7万円です。
同じ300万円を、金利4%・5年の普通のローンで借りると、月々は約5.5万円です。
月々は残クレのほうが2万円近く安く見えますが、残価まで払い切ったときの利息の合計は、残クレが約42.9万円、普通のローンが約31.5万円です。
※ 金額は、仕組みを分かりやすくするための例です。実際の金利や残価、計算のしかたは、お店や契約によって変わります
残クレの月々が安い仕組みは、こちらでもくわしくお伝えしています👇

金利の安いキャンペーンでも、勧めない理由
お店によっては、残クレの金利を下げるキャンペーンをしていることもあります。
金利が低ければ、利息の負担はたしかに小さくなります。
それでも、私は勧めていません。
利息が小さくなっても、このあとお話しする「選べる幅が狭くなること」と、「月々の額でしか車を見なくなること」は、変わらないからです。
手元にお金を残して、運用に回すのは?
「現金はあるけれど、ローンを組んで、手元のお金は運用に回したほうが得では?」という考え方もあります。
ただ、運用は、いつも増えるとは限りません。
運用がうまくいかなかったときにも、ローンの支払いは毎月続きます。
低い金利で借りられる銀行のローンには、借りたあとも金利が見直される「変動金利」のものもあります。
金利が上がれば、払う利息も増えていきます。
この考え方の落とし穴は、こちらでくわしくお伝えしています👇
300万円の車で、実際にどれくらい得をするのかも計算してみました。
私自身が、手元にお金を残すつもりでローンを組んで、うまくいかなかった話と一緒に、こちらでお伝えしています👇
理由②:車も暮らしも、選べる幅が狭くなる
2つ目の理由が、私がいちばんお伝えしたいことです。
ローンや残クレで車を買うと、車も、暮らしも、選べる幅が狭くなります。
残クレは、出口の形が先に決まっている
残クレで買った車は、払い終えるまで、名義(所有者)がお店やローン会社のままです。
そして最後の回には、残価を払って買い取るか、車を返すか、次の車に乗り換えるかを選びます。
車を返すときには、走行距離の上限や、傷やへこみの基準が決められていることが多いです。
上限を超えたり、基準を超える傷があったりすると、そのぶんのお金を払うことになります。
実際に、返すときの精算で追い金が出たり、最後の回の残価が払えずに迷ったりするお客様を見てきました。
残クレは、最初から出口の形が決まっている買い方なんです。
抜け出せないループ
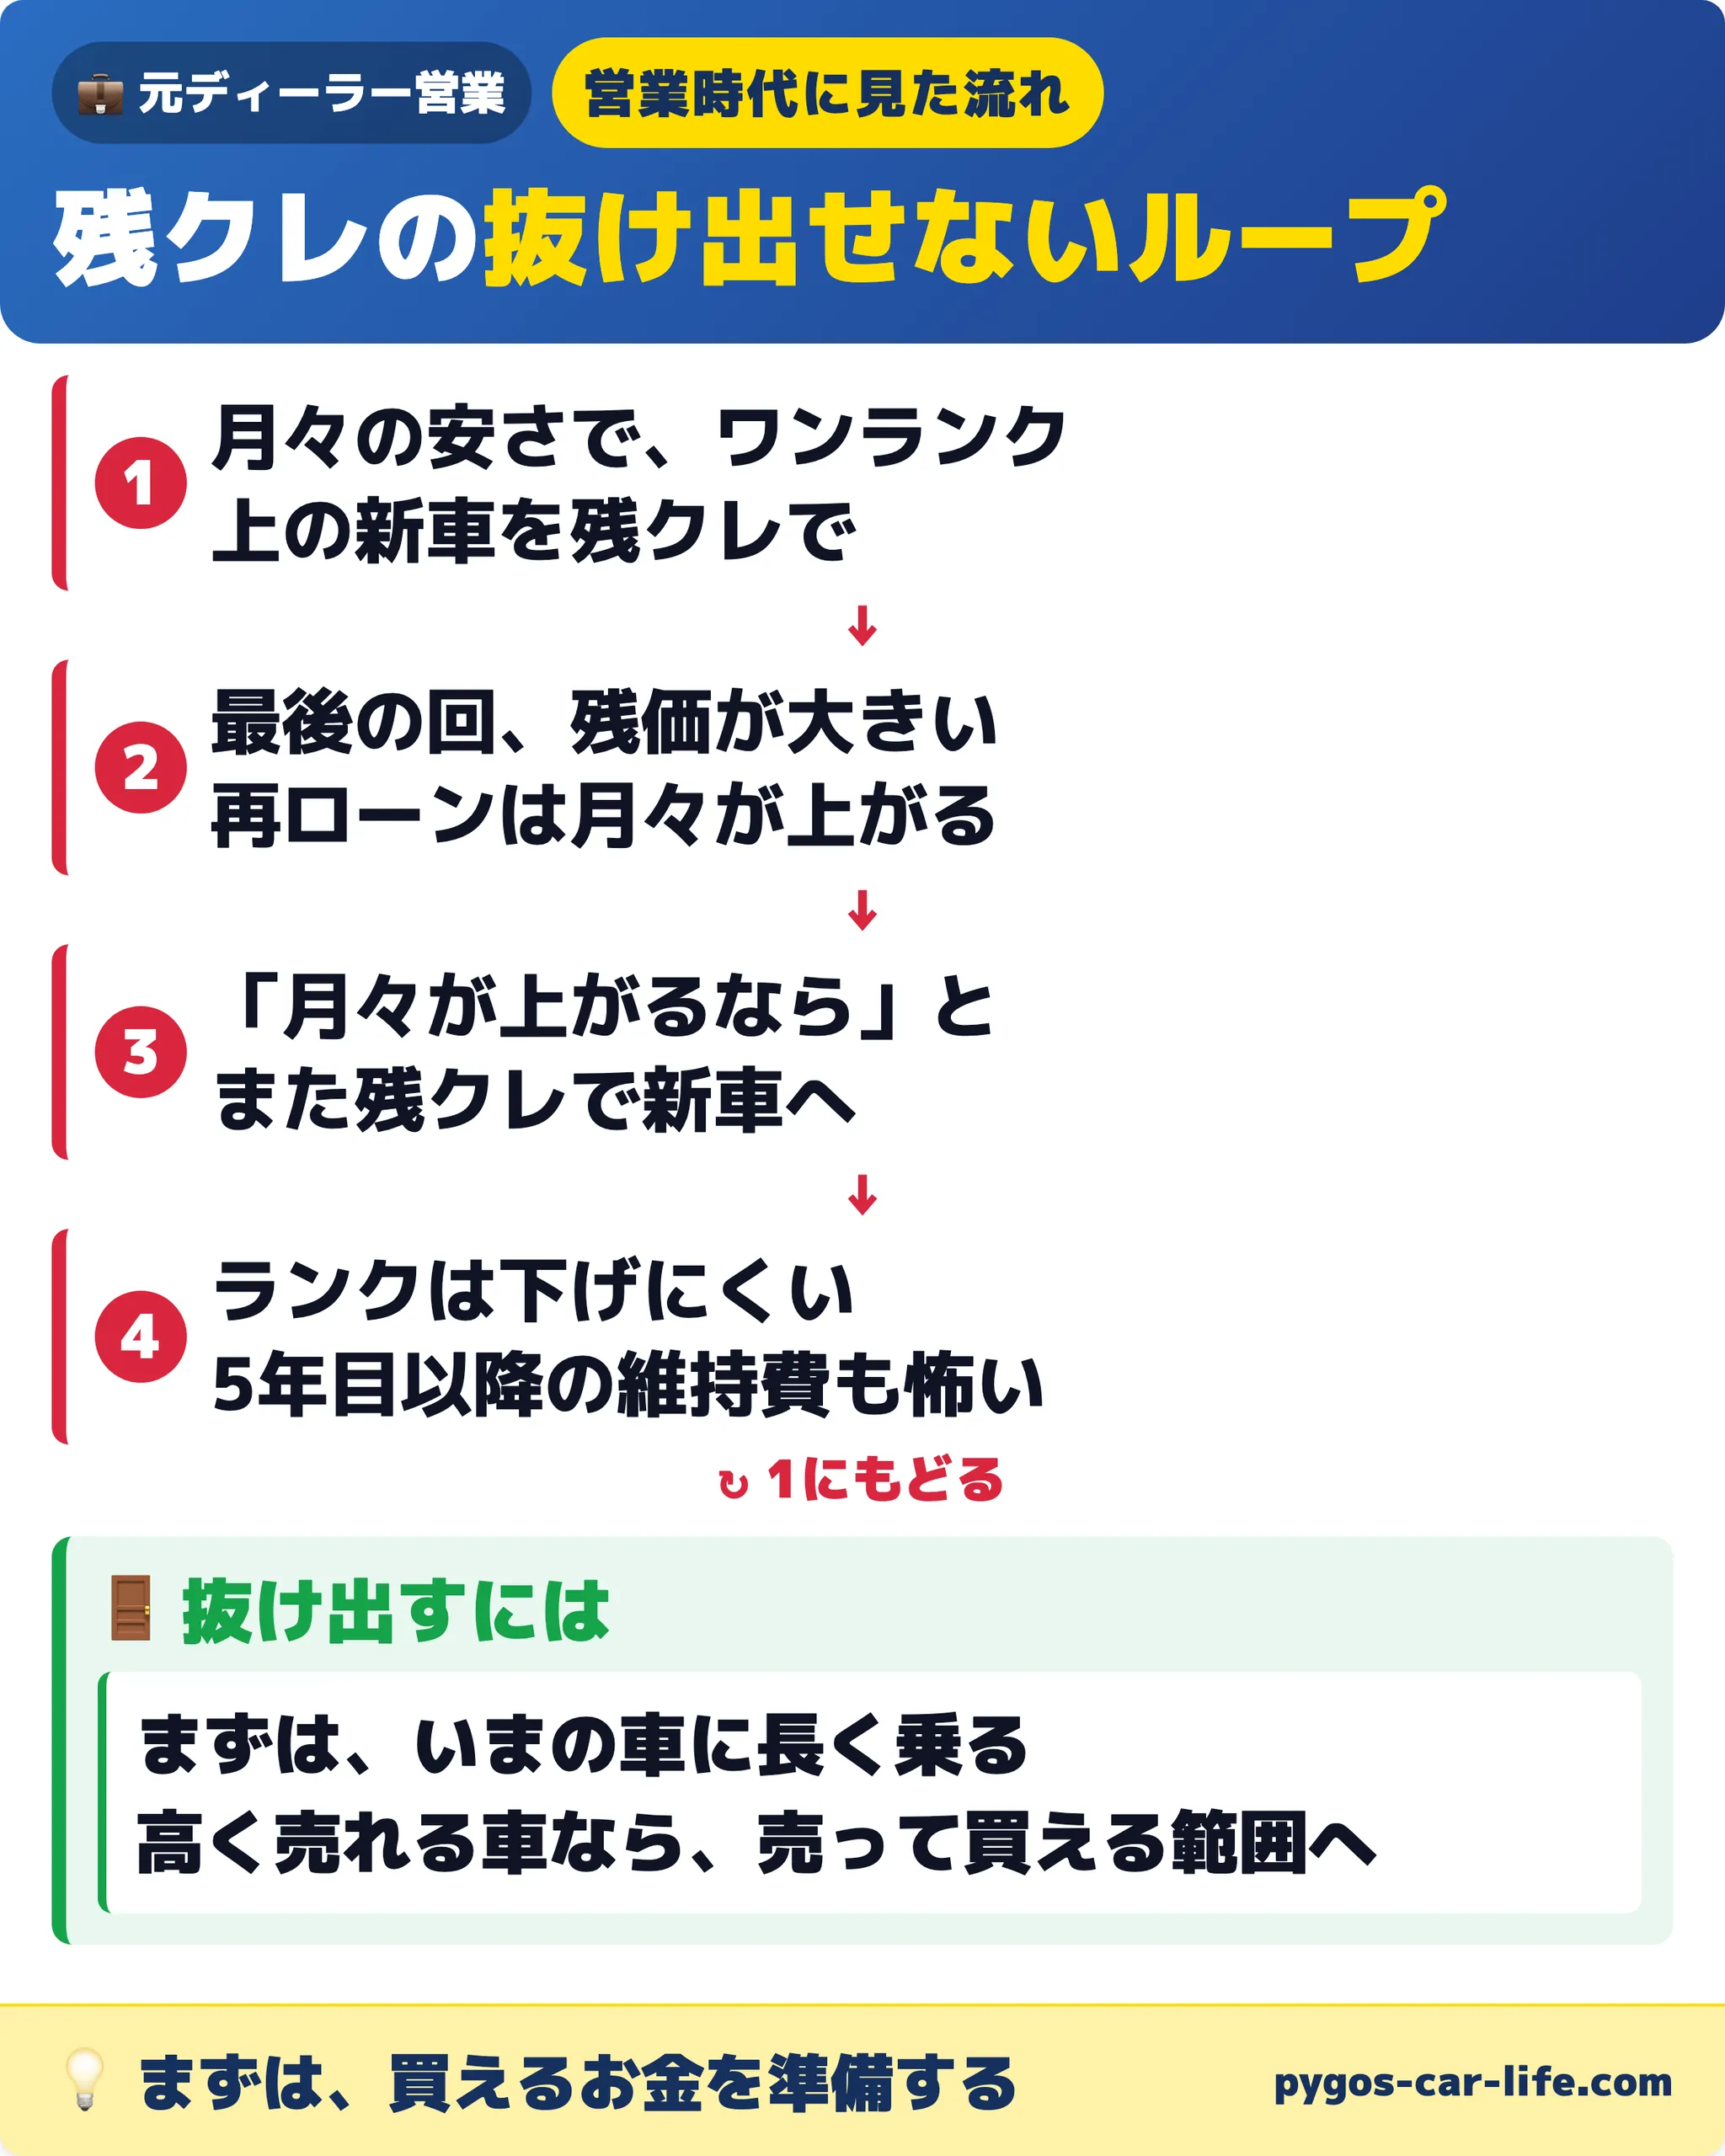
営業時代に、いちばん気になっていたのが、この流れです。
残価が大きく残る車ほど、最後の回に残価をもう一度ローンで払う(再ローン)と、月々の支払いが上がるうえに、かえって高くつくことさえあります。
「月々が上がるくらいなら」と、また残クレで新しい車に乗り換える。
ここから、ループが始まります。
一度、残クレで本来の予算より上のグレードの車に乗ると、ランクを下げるのは、なかなか難しいものです。
でも、いい車ほど、保証が切れて消耗品の交換が始まる5年目以降は、維持費もかかります。
その維持費が怖くて、また新しい車に乗り換えてしまう。
営業マンからも、この先の維持費の話をされて不安になり、新しい車のワクワクもあって、つい乗り換えてしまうんです。
こうして、月々の支払いが続く形から、抜け出せなくなっていきます。
月々の支払いは、働き方の選択肢まで狭くする
選べる幅が狭くなるのは、車だけではありません。
私が銀行の10年ローンを払っていたときに感じたのは、小さな不安が、いつもどこかにあることでした。
「もし働けなくなったら、返済はどうなるのか」
転職を考えても、給料が下がる期間があると思うと、怖くなる。
出費が重なった月には、月々の支払いがあること自体が、ストレスになる。
月々の支払いがあると、小さな不安が、いつもありました。
月々は軽くても、終わりは遠いですし、ボーナス月の支払いも、思っていたより重かったです。
車は本来、行ける場所を広げて、暮らしを助けたり、楽しくしてくれたりするものです。
自由を広げてくれるはずの車のために、仕事や暮らしの選択肢が狭くなってしまうのは、もったいないと思います。
事故で全損になっても、ローンは残る
もう1つ、見落とされがちなことがあります。
事故で車が全損になっても、ローンの支払いは残ります。
車がないのに、支払いだけが続くお客様も見てきました。
ローンが残っている車が事故にあったときの考え方は、こちらでお伝えしています👇
理由③:月々の額でしか、車を見なくなる
3つ目の理由は、車の見方が変わってしまうことです。
ローンや残クレで車を選ぶと、「総額でいくらか」より、「月々いくらか」で車を見るようになります。
月々の差は、小さく見えます。
「月々あと数千円なら」と、予算より上のグレードや車種を選んでいたお客様を、たくさん見てきました。
でも、車にかかるお金は、月々の支払いだけではありません。
車検、税金、保険、そして5年目以降の修理や消耗品の交換もあります。
月々の支払いは払えていても、車検や税金が重なって苦しくなった方や、ボーナス払いが重くなった方もいました。
お子さんが生まれたり、転職したりして、家計が変わってから、払うのがつらくなった方もいます。
そう言えば、思い切って車を買ったら、車が必要ない地域(駐車場代がすごく高い)に転勤になってしまった人もいましたね。
ローンが組めることと、無理なく払えることは、違います。
気づかないうちに、まわりの「当たり前」で決まっている
車に何を求めるかは、自分で選んでいるようで、実はまわりの「当たり前」で決まっていることが少なくありません。
インフルエンサーの言葉、まわりの家族の暮らしぶり、自動車メーカーの宣伝…それらは知らなくてよかったはずのワクワクや見栄などを刺激し、必要以上の機能や、快適さや、広さを求めてしまうことに繋がります。
ふだんはほとんど1人で乗るのに、大きなミニバンを選んでいる方も、少なくないように思います。
そして、「車はローンで買うのが当たり前」という空気です。
お金に余裕があって、余ったお金で贅沢を楽しむのなら、まったく問題ありません。
趣味として、好きな車を楽しむのも、素敵なことです。
ただ、その車のために家計が苦しくなったり、家族との関係がぎくしゃくしたりするなら、話は別です。
車で広がるはずの自由や楽しみを、知らず知らずのうちに、小さくしてしまうからです。
営業マンが残クレを勧めるのは、なぜ?
ここまで読んで、🤔「じゃあ、どうしてお店は残クレを勧めるの?」と思われたかもしれません。
売る側にいた立場から、お店の事情も、正直にお伝えします。
✅月々の額が安く見えるので、お客様が決めやすい
✅数年後に、また同じお店で乗り換えてもらいやすい
✅状態のいい下取りの車が戻ってくる(整備はそのお店で受けることが多く、返すときの条件があるので、改造や走りすぎも少ない)
✅残クレの金利が優遇されていることもあり、勧めやすい
✅ローンで買ってもらうと、ローン会社からの手数料も、お店の収入になる
✅会社の利益のため、営業マンも残クレを勧めるように教わる
お店にとっては、筋の通った売り方です。
悪いことをしているわけではありません。
ただ、お店にとって都合のいい買い方と、お客様にとって損しない買い方は、別の話です。
現金一括は、お店に嫌がられる?
「現金一括で買うと、お店に嫌がられる?」と心配される方もいます。
正直にお伝えすると、ローンで買ってもらったほうが、お店の利益が多いのは事実です。
販売会社によっては、ローンで売ることが、営業マンの販売実績として求められています。
そういうお店では、現金一括だと、渋い顔をされたり、「ローンにしませんか?」と食い下がられたりすることもあると思います。
値引きの額が変わる事情も、たしかにあります。
それでも、断るなら断って大丈夫です。
お店の事情はお店の事情として、どう払うかを決めるのは、お客様です。
勧められたら、こう返して大丈夫
お店で残クレやローンを勧められたら、こんなふうに返してみてはいかがでしょうか。
支払いは、一括で考えています。
一括で払う場合の見積もりも、ください。
今日は持ち帰って、考えます。
最初に「一括で考えています」と伝えておくと、そのあとの話が進めやすくなります。
残クレの見積もりと、一括の見積もりを並べると、利息や手数料の分の差も見えてきます。
迷ったら、いったん持ち帰って大丈夫です。
持ち帰って迷ったことがあれば、このページ下のコメント欄で、遠慮なくご質問ください。
カーリースは?
カーリースは、車を買うのではなく、月々の料金で、決まった期間だけ借りる仕組みです。
個人で使う車のカーリースも、基本的におすすめしていません。
月々の料金に、手数料や金利にあたる分が含まれていて、総額では買うより高くなりやすいからです。
途中でやめにくく、やめるときにはローンの一括返済よりもお金がかかることも多いです。
そして多くのプランでは、払い続けても、車は自分のものになりません。
月4万円のリースを5年続けると、240万円になります。
その計算は、こちらでくわしくお伝えしています👇
仕事で使う車は、別の話です
ただ、仕事で使う車は、別の話です。
費用を経費にできたり、手元のお金を残して事業を回せたりと、事業ならではの合理性があります。
仕事の車をリースにするか買うかは、こちらでお伝えしています👇
それでも残クレを使うとしたら
では、残クレが合う人は、いないのでしょうか。
以前は、車好きの方や、新車に乗り続けたい方、定期的に乗り換えると決めている方なら合う、とお伝えしていたこともあります。
でも正直に言うと、いまは、おすすめできる人はほとんどいないと感じています。
強いて言うなら、いつでも一括で払えるお金がある方が、あえて使う場合です。
それなら、使うかどうかは、その方の自由だと思います。
いつでも一括で払えるお金があってこその、自由です。
いまローンや残クレを払っている方へ
ここまで読んで、🤔「もうローンで買ってしまった…」と、気持ちが重くなった方もいるかもしれません。
でも、責めるつもりはまったくありません。
約束どおり払えているなら、今すぐやめなくて大丈夫です。
そのうえで、これからできることを3つお伝えします。
①お金に余裕ができたら、一括返済を
私も使った一括返済です。
シンプルにローンの残り金額を一括で払ってしまう方法です。
支払うはずであった金利手数料もいくらか安くなって計算されます。
もう1つ、住宅ローンのような一部繰上げ返済について…
🤔「車のローンは、一部繰上げ返済できないの?」と聞かれることがあります。
繰上げ返済とは、月々の決まった支払いとは別に、元金の一部や残りをまとめて返すことです。
早めに返したぶんだけ、この先の利息が減ります。
しかし、車のローンでは、一部の繰上げ返済ができず、一括返済のみを受け付けている場合も多いのが事実です。
とはいえ、先日ご相談をいただいた方は、トヨタのローンで一部繰上げ返済ができると言っていました。
良いのか?悪いのか?分かりませんが、車のローンの借入額も増えてきている昨今、車のファイナンス会社も融通が利くようにしてきているのかもしれませんね。
※ トヨタファイナンスの公式サイトでも、ローンの一部を繰り上げて返せるかどうかは、契約の内容によって異なると案内されています(2026年10月に確認)
残クレを途中でまとめて返すときの損得は、こちらでお伝えしています👇
②払い終わったら、月々の額を次の車のために
ローンを払い終えたら、それまで払っていた月々の額を、そのまま次の車のために積み立てる。
そうすれば、次の車は、一括で買えるようになります。
毎月その額を払う暮らしには、もう慣れているので、始めやすい方法です。
③残クレのループから抜けたいなら
まずは、いまの車に長く乗ることから始めてみてはいかがでしょうか。
乗り換えをいったん止めて、そのあいだに、次の車のお金を準備します。
高く売れる車なら、いまの車を売って、買える範囲の車に乗り換えるのも、ひとつの方法です。
ただ、車の値段は年々下がっていくので、売っても、ローンの残りのほうが多いことがあります。
ご相談でも、車を売ってもローンが残ってしまう方は、少なくありません。
その足りない分を、次の車のローンに足して借りるのは、避けてほしい形です。
ローンの上にローンを重ねると、次の車でも、同じループが続いてしまうからです。
足りない分は、返していくうちに少しずつ縮まっていくことが多いので、焦らなくて大丈夫です。
いまの車がいくらで売れるかの調べ方は、こちらでお伝えしています👇
売ると決めた方の進め方は、こちらでお伝えしています👇
残クレは、払っている途中でも、やめることができます👇
車のランクを下げるかどうかは、それぞれのご家庭の状況しだいです。
予算そのものに迷っている方は、ぺんぎんカーライフでじっくり学びながら、車選びを一緒に考えていけたらうれしいです。
以前いただいた、ご相談の声
これまでのご相談の中には、お店から残クレでの乗り換えを勧められたけれど断って、いまの車に10年ほど乗ると決めた方がいました。
新しい車を買わずに、いまの残クレを払い切って、お金を貯めることにした方もいます。
5年目に新しい車への乗り換えを勧められて、払い切ると決めた方のご相談と、私のお答えは、こちらでお伝えしています👇
最後の支払いを、一括にするか分けて払うかで迷われた方のご相談と、私のお答えは、こちらでお伝えしています👇
「知識がないまま残クレで契約したことを、後悔している」という声を、いただいたこともあります。
だからこそ、これから車を買う方には、契約の前に知っておいてほしいと思っています。
まとめ:まずは、買えるお金を準備すること
✅ぺんぎんカーライフでは、ローン・残クレ・カーリースを、基本的におすすめしていない
✅理由①:同じ車でも、利息の分だけ高くなる(残クレは月々が安くても、利息は多くなりやすい)
✅理由②:車も暮らしも、選べる幅が狭くなる(出口が決まっている・抜け出せないループ・働き方まで)
✅理由③:月々の額でしか車を見なくなり、予算より上の車を選びやすくなる
✅お店が残クレを勧めるのは、お店の事情。
断って大丈夫
✅いま払っている方は、今すぐやめなくていい。
一括返済と、次の車のための積み立てを
おせっかいかもしれませんが、車のことで、知らないうちにお金が減っていって、車そのものが嫌いになってしまうのは、とても残念です。
私は、車が大好きです。
車に罪はないし、贅沢な車も大好きです。
でも、乗る人たちには、幸せであってほしいと思っています。
まずは、買えるお金を準備すること。
それが、損しないカーライフの原点です🐧
車にかけるお金の決め方は、こちらでお伝えしています👇
車の知識をゼロから整理したい方は、こちらの教科書ページもどうぞ👇
この記事で解決しなかったことがあれば、このページ下の「コメント欄」からお気軽にどうぞ。
ニックネームもメールアドレスも要りません。
最新記事のアップも「X」でお伝えしておりますので、よろしければフォローよろしくお願いいたします。



「これってどうなんだろう」が残っていたら、ここに書いてください。
ニックネームもメールアドレスも要りません。本文だけで送れます。
うまく言葉にできなくても大丈夫です。私が読んで、お返事します。
お返事は、このページのコメント欄に書きますので、また見に来てくださいね。
※ 車種や金額など、ご自身が特定されそうな情報は書かないでくださいね。